
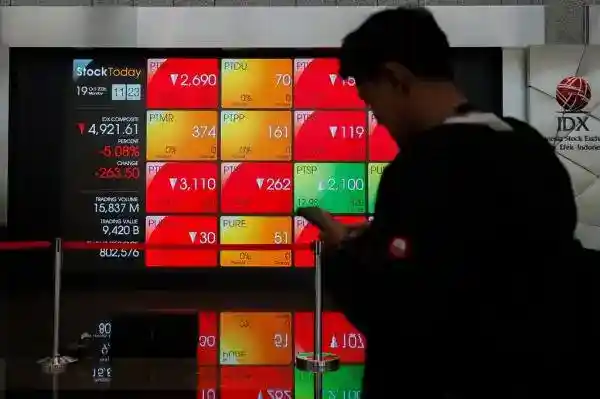
Jakarta | MSCI sedang berkonsultasi dengan pelaku pasar mengenai kemungkinan perubahan klasifikasi pasar modal Indonesia menjadi standalone market. Konsultasi tersebut merupakan bagian dari penilaian atas karakteristik dan aksesibilitas pasar, bukan pengumuman bahwa perubahan telah diputuskan. Karena itu, wacana penurunan klasifikasi perlu dipahami sebagai potensi yang sedang dikaji, bukan sebagai status baru yang sudah berlaku. Hasil akhirnya masih bergantung pada proses evaluasi dan pertimbangan MSCI terhadap masukan yang diterima. Perbedaan ini penting bagi investor, sebab konsultasi dapat menunjukkan adanya perhatian terhadap sejumlah aspek pasar, tetapi tidak dengan sendirinya memastikan perubahan klasifikasi ataupun menetapkan jadwal penerapannya.
Perhatian MSCI juga tidak terbatas pada dampak terhadap indeks saham atau komposisi saham yang digunakan dalam portofolio acuan. Isu yang dibahas berkaitan dengan kondisi pasar secara lebih luas, termasuk keterbukaan informasi, praktik perdagangan, serta efektivitas pengawasan dan penegakan aturan. Dengan demikian, konsultasi ini dapat dibaca sebagai penilaian terhadap lingkungan investasi secara keseluruhan. Kejelasan proses transaksi dan keyakinan bahwa aturan diterapkan secara konsisten merupakan unsur penting bagi investor domestik maupun asing ketika menilai kemudahan berpartisipasi di pasar. Namun, perhatian terhadap persoalan tersebut tidak berarti bahwa setiap dugaan telah dibuktikan atau bahwa kesimpulan resmi mengenai kualitas pasar telah ditetapkan.
Tiga persoalan utama menjadi sorotan dalam pembahasan tersebut. Pertama, transparansi kepemilikan saham, yang berhubungan dengan kemampuan untuk memahami siapa pemilik manfaat suatu kepemilikan dan bagaimana konsentrasi saham tercermin dalam informasi publik. Kedua, dugaan manipulasi perdagangan, yang menimbulkan pertanyaan mengenai integritas pembentukan harga dan kecukupan pemantauan atas aktivitas transaksi. Ketiga, penegakan hukum di pasar modal, termasuk konsistensi tindak lanjut terhadap pelanggaran dan efektivitas sanksi. Ketiganya merupakan isu yang berbeda, tetapi saling berkaitan dalam membangun kepercayaan terhadap pasar. Konsultasi MSCI memberi ruang bagi evaluasi atas masalah tersebut; hingga ada keputusan resmi, kemungkinan perubahan ke standalone market tetap merupakan hal yang sedang dipertimbangkan.
Raman Aylur Subramanian, managing director MSCI, menjelaskan bahwa evaluasi terhadap Indonesia tidak disusun hanya dari sudut pandang penyedia indeks. Dalam proses tersebut, MSCI turut mempertimbangkan masukan yang disampaikan pelaku pasar, termasuk pihak yang berinteraksi langsung dengan mekanisme dan kondisi pasar setempat. Keterangan ini menegaskan bahwa penilaian dimaksud berupaya menangkap pengalaman dan pandangan pihak yang terdampak oleh kualitas akses, keterbukaan informasi, serta praktik operasional di pasar. Masukan tersebut menjadi salah satu bahan untuk memahami apakah aturan dan pelaksanaan di lapangan berjalan konsisten, sekaligus membantu mengidentifikasi area yang memerlukan perhatian lebih lanjut dalam kerangka evaluasi yang berlaku.
Menurut Subramanian, masukan pelaku pasar tidak serta-merta menentukan hasil penilaian. MSCI menggunakan kerangka evaluasi yang objektif sebagai dasar untuk menelaah informasi, menimbang berbagai pandangan, dan menilai kondisi pasar secara terstruktur. Dengan pendekatan tersebut, proses penilaian diharapkan tidak bergantung pada satu pendapat atau kepentingan tertentu. Kerangka yang konsisten juga memungkinkan isu yang muncul dibahas berdasarkan indikator dan pertimbangan yang relevan, bukan sekadar persepsi. Ia menempatkan dialog dengan para pelaku pasar sebagai sumber pemahaman yang penting, sementara keputusan evaluasi tetap mengacu pada standar dan metodologi yang diterapkan MSCI. Perpaduan masukan langsung dan penilaian berbasis kerangka objektif menjadi bagian penting dalam memahami isu transparansi serta pengawasan pasar modal.
Ia turut menekankan bahwa persoalan yang dihadapi Indonesia bukan sekadar urusan indeks. Artinya, pembahasan tidak terbatas pada status atau perlakuan suatu saham dalam indeks tertentu, tetapi berkaitan pula dengan aspek lebih mendasar mengenai berfungsinya pasar modal. Transparansi informasi, keterbukaan proses, dan efektivitas pengawasan merupakan isu yang relevan bagi kepercayaan investor serta kualitas pasar secara keseluruhan. Pandangan itu disampaikan Subramanian dalam pertemuan dengan investor yang diselenggarakan UBS Group AG pada Selasa, 20 Oktober 2026. Pernyataan tersebut memberi konteks bahwa evaluasi MSCI mencakup penelaahan atas kondisi pasar yang lebih luas, dengan mempertimbangkan suara pelaku pasar dan menerapkan kerangka penilaian yang objektif.
Menurut Subramanian, persoalan yang menjadi perhatian MSCI tidak dapat diselesaikan hanya dengan menerbitkan aturan baru atau mengubah komposisi indeks. Kedua langkah tersebut mungkin menjadi bagian dari respons, tetapi tidak dengan sendirinya membuktikan bahwa mekanisme pasar telah berjalan secara transparan dan dapat diawasi dengan baik. Perhatian utama, sebagaimana disampaikan, terletak pada keyakinan terhadap efektivitas pengaturan pasar saham Indonesia. Karena itu, pembenahan perlu mencakup praktik dan pelaksanaan, bukan berhenti pada perubahan formal di atas kertas.
Indonesia perlu meyakinkan MSCI dan investor global bahwa otoritas mampu meregulasi pasar saham secara efektif. Keyakinan itu berkaitan dengan bagaimana aturan diterapkan, bagaimana pengawasan dilakukan, serta bagaimana keterbukaan informasi dan integritas pasar dijaga. Bagi investor, kualitas regulasi tidak hanya dinilai dari keberadaan ketentuan, melainkan juga dari konsistensi pelaksanaan dan kemampuan pengawas untuk menangani persoalan yang muncul. Dengan demikian, upaya memperoleh kembali kepercayaan membutuhkan bukti yang dapat diamati, bukan semata pengumuman mengenai kebijakan atau penyesuaian teknis pada indeks.
Subramanian juga menempatkan kebutuhan tersebut dalam konteks upaya Indonesia menghindari dampak ganda terhadap statusnya. Pernyataan itu menegaskan pentingnya respons yang meyakinkan tanpa memperluas makna istilah “pukulan ganda” melampaui keterangan yang tersedia. Fokusnya tetap pada langkah yang dapat menunjukkan bahwa pasar memiliki pengaturan dan pengawasan yang efektif, sehingga kekhawatiran MSCI serta pelaku investasi internasional dapat dijawab. Perubahan regulasi atau komposisi indeks dapat menjadi unsur dalam proses tersebut, tetapi bukan pengganti perbaikan mendasar. Pesan utamanya ialah bahwa kredibilitas pasar perlu dibangun melalui tata kelola yang konsisten, transparansi yang memadai, dan pengawasan yang berfungsi dalam praktik. Keberhasilan meyakinkan pihak luar pada akhirnya bergantung pada kemampuan Indonesia memperlihatkan bahwa kerangka yang berlaku benar-benar mampu menjaga keteraturan dan kepercayaan terhadap pasar sahamnya.
Selain sorotan terhadap transparansi dan pengawasan pasar modal, Stephen Wu, managing partner Carthage Capital, turut mengangkat persoalan mengenai struktur kepemilikan saham di Indonesia. Menurut penilaiannya, informasi tentang siapa yang memiliki saham dan bagaimana kepemilikan tersebut tersusun belum selalu cukup jelas bagi para pelaku pasar. Keterbukaan informasi kepemilikan penting karena membantu investor memahami kendali atas suatu emiten, hubungan antar pemegang saham, serta potensi pengaruh pemilik besar terhadap keputusan perusahaan. Wu menempatkan isu ini sebagai salah satu hal yang patut diperhatikan dalam menilai kualitas informasi pasar. Pernyataan tersebut merupakan pandangan yang ia sampaikan, bukan kesimpulan bahwa setiap emiten memiliki masalah keterbukaan.
Wu juga menyoroti konsentrasi kepemilikan saham pada sejumlah emiten. Dalam situasi ketika kepemilikan terkumpul pada kelompok atau pihak tertentu, jumlah saham yang benar-benar tersedia untuk diperdagangkan dapat menjadi perhatian. Kondisi semacam itu, menurut kekhawatiran yang ia paparkan, berpotensi memengaruhi dinamika perdagangan dan membuat pembentukan harga lebih rentan terhadap aktivitas pihak tertentu. Namun, konsentrasi kepemilikan tidak dengan sendirinya membuktikan adanya pelanggaran atau manipulasi. Penilaian atas tiap kasus tetap memerlukan informasi yang memadai mengenai pemegang saham, pola transaksi, likuiditas, dan keadaan pasar saat perdagangan berlangsung.
Aspek lain yang disebut Wu adalah dugaan transaksi yang berpotensi menyebabkan harga saham terbentuk secara tidak wajar. Istilah dugaan perlu dipahami secara tepat: ia merujuk pada kekhawatiran atau indikasi yang perlu ditelaah, bukan temuan resmi yang telah dipastikan oleh otoritas.
Baca juga: Revit Sekolah Nganjuk Diwarnai Sorotan, Ketidaksesuaian Pekerjaan hingga Pengawasan Dipertanyakan
