
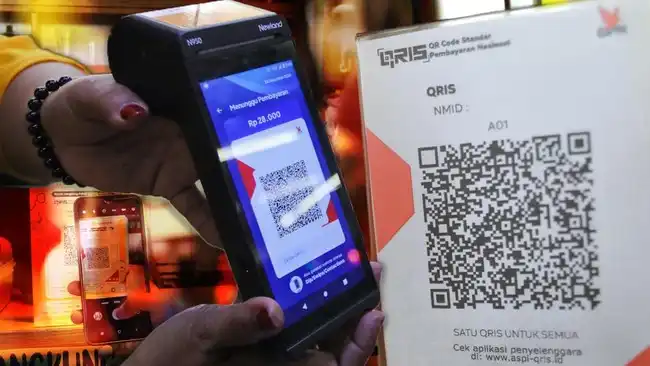
Jakarta | Perkembangan terbaru QRIS menunjukkan bahwa sistem pembayaran berbasis kode QR ini telah mencapai skala nasional yang semakin besar. Bank Indonesia mencatat QRIS kini digunakan oleh 67 juta pengguna dan telah melayani 46,7 juta merchant di berbagai wilayah Indonesia. Angka tersebut memperlihatkan bahwa QRIS tidak lagi sekadar menjadi pilihan pembayaran alternatif, melainkan telah berkembang menjadi salah satu fondasi penting dalam ekosistem transaksi digital nasional.
Dari keseluruhan merchant yang telah menggunakan QRIS, sekitar 96 persen merupakan pelaku usaha mikro, kecil, dan menengah (UMKM). Komposisi ini menegaskan peran QRIS dalam memperluas akses digital bagi kelompok usaha yang sebelumnya menghadapi keterbatasan dalam menerima pembayaran non-tunai. Dengan satu kode pembayaran yang dapat digunakan oleh berbagai layanan, UMKM memperoleh cara yang lebih praktis untuk melayani pelanggan, mencatat transaksi, serta beradaptasi dengan perubahan perilaku konsumen.
Gubernur Bank Indonesia Destry Damayanti menyampaikan bahwa capaian 67 juta pengguna dan 46,7 juta merchant tersebut mencerminkan keberhasilan QRIS dalam mendorong inklusi keuangan dan digitalisasi transaksi. Menurutnya, dominasi UMKM dalam jumlah merchant menunjukkan bahwa penerapan QRIS memberikan manfaat yang luas, bukan hanya bagi konsumen dan perusahaan besar, tetapi juga bagi pelaku usaha di tingkat akar rumput. Pernyataan tersebut sekaligus menggambarkan bahwa penerimaan QRIS terbentuk melalui proses yang bertahap dan berkelanjutan sejak pertama kali diperkenalkan.
Pertumbuhan itu tidak terjadi dalam waktu singkat. Pada tahap awal, industri, pelaku usaha, dan masyarakat masih perlu memahami manfaat, keamanan, serta mekanisme penggunaan QRIS. Namun, melalui sosialisasi, penguatan infrastruktur, dan dukungan kebijakan, sistem ini semakin mudah dijangkau. Kini, QRIS menjadi bagian penting dari sistem pembayaran digital Indonesia, sekaligus menjadi dasar bagi perluasan transaksi yang lebih cepat, efisien, dan inklusif.
Pada fase awal pengembangannya, QRIS belum langsung diterima sebagai solusi bersama oleh seluruh industri perbankan. Bank Indonesia memperkenalkan standar pembayaran tersebut pada 2019 dengan tujuan menyatukan berbagai kode QR yang digunakan dalam transaksi. Namun, sebagian bank masih memiliki kode QR pembayaran sendiri sehingga belum melihat kebutuhan untuk beralih ke satu standar yang sama. Kondisi ini membuat langkah awal penerapan QRIS berlangsung secara bertahap dan tidak serta-merta memperoleh dukungan penuh.
Destry Damayanti mengenang bahwa Bank Indonesia perlu meyakinkan bank mengenai manfaat penggunaan satu standar pembayaran. Tantangannya bukan hanya memperkenalkan teknologi, melainkan juga menjelaskan bahwa penyatuan standar dapat membuat ekosistem pembayaran lebih sederhana dan terhubung. Jika setiap bank terus menggunakan sistemnya secara terpisah, masyarakat dan pelaku usaha berpotensi berhadapan dengan beragam kode serta mekanisme penerimaan pembayaran. Sebaliknya, satu standar diharapkan dapat mengurangi kerumitan yang muncul dari perbedaan sistem tersebut.
Destry bergabung dengan Bank Indonesia pada Agustus 2019. Dalam ingatannya, QRIS diluncurkan pada 17 Agustus 2019, bertepatan dengan momentum penting bagi Indonesia. Meski peluncuran telah dilakukan, penerapannya pada masa awal berjalan perlahan. Industri masih menyampaikan kritik, pertanyaan, dan masukan terkait standar yang diperkenalkan tersebut. Berbagai tanggapan itu menjadi bagian dari proses ketika Bank Indonesia berupaya membangun pemahaman dan penerimaan di kalangan bank.
Keraguan tersebut menunjukkan bahwa penerapan QRIS sejak awal tidak berlangsung tanpa perdebatan. Bank Indonesia harus menghadapi situasi ketika sebagian pelaku industri telah memiliki sistem pembayaran sendiri dan belum sepenuhnya memandang standar bersama sebagai kebutuhan. Karena itu, fase 2019 menjadi periode penting untuk memperkenalkan gagasan bahwa interoperabilitas dapat memberikan manfaat yang lebih luas dibandingkan penggunaan kode QR secara terpisah. Penerimaan industri kemudian dibangun melalui proses yang berlangsung perlahan, disertai evaluasi terhadap kritik serta masukan yang muncul.
Bank Indonesia tetap mendorong penggunaan QRIS meskipun pada tahap awal kebijakan ini menghadapi penolakan dan kritik dari sebagian pelaku industri. Sikap tersebut didasarkan pada visi untuk membangun sistem pembayaran yang lebih terintegrasi melalui satu standar. Dengan standardisasi ini, masyarakat dan pelaku usaha tidak perlu bergantung pada beragam kode QR atau perangkat pembayaran yang berbeda-beda untuk menyelesaikan transaksi.
QRIS dirancang sebagai penghubung berbagai penyedia jasa pembayaran. Artinya, satu kode yang digunakan oleh pedagang dapat menerima pembayaran dari berbagai layanan yang dimiliki pembeli. Pendekatan tersebut membuat ekosistem pembayaran menjadi lebih sederhana dan mengurangi kerumitan yang sebelumnya dapat muncul akibat banyaknya pilihan sistem. Bagi Bank Indonesia, penyatuan standar merupakan bagian penting dari upaya memperluas penggunaan pembayaran digital secara lebih merata.
Destry menilai, QRIS membantu masyarakat bertransaksi dengan lebih mudah sekaligus menjawab kesenjangan akses keuangan. Penilaian itu terlihat dalam penggunaan QRIS oleh pedagang dan pembeli di pasar tradisional atau pasar basah. Di lingkungan tersebut, transaksi tidak lagi semata-mata bergantung pada uang tunai. Pedagang dapat menyediakan satu kode pembayaran, sedangkan pembeli bisa menggunakannya melalui layanan pembayaran yang tersedia pada perangkat mereka.
Perubahan preferensi masyarakat dan pedagang turut memperkuat penerimaan terhadap QRIS. Ketika cara pembayaran digital dipandang lebih mudah, nyaman, dan andal, penggunaannya mulai menjadi pilihan dalam kegiatan sehari-hari. Perubahan ini menunjukkan bahwa standardisasi tidak hanya berkaitan dengan teknologi, tetapi juga dengan kemampuan sistem pembayaran untuk menyesuaikan diri dengan kebutuhan masyarakat di berbagai tempat. Bagi pedagang pasar, penerimaan pembayaran melalui QRIS membuka pilihan transaksi tanpa harus menyediakan banyak kode atau perangkat terpisah. Bagi pembeli, keberadaan satu standar memberikan pengalaman yang lebih praktis ketika bertransaksi. Karena itu, dorongan Bank Indonesia terhadap QRIS tetap berlanjut sebagai bagian dari pembentukan sistem pembayaran yang terintegrasi dan lebih inklusif.
Setelah penggunaan QRIS di dalam negeri meluas, Bank Indonesia mulai mengembangkan layanan tersebut untuk mendukung pembayaran lintas negara. Perluasan ini dilakukan melalui kerja sama dengan otoritas moneter dan penyelenggara pembayaran di negara mitra. Pengembangan QRIS cross-border dirancang agar wisatawan Indonesia dapat melakukan pembayaran secara lebih mudah ketika berkunjung ke luar negeri, tanpa harus bergantung sepenuhnya pada uang tunai atau proses penukaran valuta asing.
Di sisi lain, konektivitas ini memungkinkan wisatawan asing menggunakan aplikasi pembayaran dari negara asalnya saat berbelanja di Indonesia. Transaksi dapat dilakukan pada pedagang yang menerima QRIS, sehingga pengalaman pembayaran menjadi lebih praktis bagi konsumen mancanegara sekaligus memperluas peluang digitalisasi bagi pelaku usaha, khususnya sektor pariwisata, perdagangan ritel, dan usaha mikro, kecil, dan menengah. Mekanisme tersebut juga mendukung transaksi inbound dan outbound dengan standar serta tata kelola yang disepakati oleh negara peserta.
Destry menyampaikan bahwa Bank Indonesia terus menjajaki kerja sama dengan sejumlah bank sentral. Menurutnya, meningkatnya arus wisatawan membuat konektivitas pembayaran lintas negara semakin diperlukan. Hingga kini, QRIS cross-border telah terhubung dengan tujuh negara untuk transaksi inbound dan outbound, yaitu China, Korea Selatan, Thailand, Malaysia, Singapura, Jepang, dan Timor Leste. Hubungan tersebut mencerminkan langkah bertahap BI dalam membangun jaringan pembayaran regional yang dapat digunakan oleh masyarakat dan wisatawan dari berbagai negara. Minat negara lain terhadap kerja sama serupa juga terus berkembang.
