
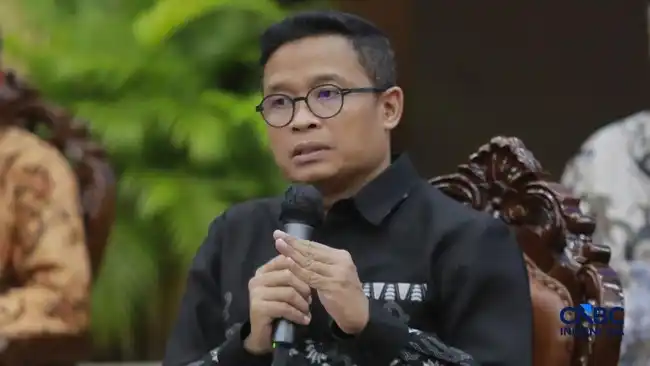
Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pengelolaan restitusi pajak dilakukan dengan berpedoman pada ketentuan hukum dan prosedur operasional standar. Penegasan ini menunjukkan bahwa pengembalian kelebihan pembayaran pajak bukan keputusan yang dilakukan secara sewenang-wenang, melainkan melalui mekanisme yang telah ditetapkan. Pada saat yang sama, proses tersebut tetap harus menghormati hak wajib pajak yang memenuhi persyaratan untuk menerima restitusi.
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan pandangan tersebut kepada awak media pada Kamis, 15 Oktober 2026. Ia menekankan pentingnya menjaga penerimaan negara sambil memastikan pelaksanaan kewajiban dan hak perpajakan berlangsung sesuai aturan. Dengan demikian, pengelolaan restitusi perlu memperhatikan dua kepentingan yang sama-sama penting: hak wajib pajak atas pengembalian dana dan kebutuhan negara untuk mempertahankan penerimaan yang mendukung penyelenggaraan pemerintahan.
Penekanan pada penerimaan negara berkaitan dengan kebutuhan belanja pemerintah serta pengelolaan defisit anggaran. Penerimaan pajak menjadi salah satu sumber pembiayaan belanja publik, sehingga perubahan arus penerimaan, termasuk pembayaran restitusi, perlu dikelola secara cermat. Namun, pertimbangan fiskal tersebut tidak berarti hak restitusi dapat diabaikan atau ditunda tanpa dasar. Setiap permohonan tetap perlu ditangani melalui pemeriksaan dan tahapan administrasi sebagaimana diatur dalam peraturan.
Makna pernyataan Bimo adalah bahwa keseimbangan harus dijaga melalui kepatuhan pada hukum, bukan dengan mengesampingkan salah satu pihak. DJP berkewajiban mengelola penerimaan secara bertanggung jawab, sedangkan wajib pajak berhak memperoleh kepastian atas permohonan yang diajukan. Penerapan prosedur yang konsisten dapat membantu memastikan keputusan restitusi memiliki dasar yang jelas, sekaligus mendukung pengawasan dan akuntabilitas dalam administrasi perpajakan.
Pendekatan tersebut juga penting bagi kepercayaan publik. Proses yang transparan, terukur, dan mengikuti standar memberi pemahaman mengenai bagaimana permohonan dinilai serta alasan suatu keputusan diambil. Bagi wajib pajak, kepastian prosedur membantu memenuhi hak dan kewajiban secara tertib. Bagi pemerintah, pengelolaan yang disiplin mendukung perencanaan belanja dan pengendalian defisit tanpa mengubah restitusi menjadi instrumen yang bertentangan dengan ketentuan hukum. Dengan prinsip itu, kebijakan dapat menjaga penerimaan negara seraya tetap melindungi hak wajib pajak secara proporsional.Dalam pengelolaan perpajakan, perhatian terhadap penerimaan negara perlu berjalan seiring dengan pemahaman atas peran berbagai sektor dalam perekonomian. Bimo menyebut usaha mikro, kecil, dan menengah (UMKM), industri padat karya, serta kegiatan usaha yang mendorong ekspor sebagai sektor yang patut diperhatikan. Karakteristik dan kontribusi masing-masing sektor menjadi pertimbangan ketika kebijakan serta administrasi pajak dijalankan, termasuk dalam mengelola restitusi. Pendekatan yang mempertimbangkan kondisi usaha dapat membantu menjaga kegiatan ekonomi tetap berlangsung, tanpa mengabaikan kebutuhan negara untuk menghimpun penerimaan.
UMKM memiliki peran dalam menyerap tenaga kerja dan menggerakkan aktivitas ekonomi di berbagai daerah. Sementara itu, industri padat karya berkaitan erat dengan penciptaan lapangan kerja, sehingga kelancaran operasionalnya berdampak pada pekerja dan rantai usaha yang mendukungnya. Kegiatan usaha berorientasi ekspor juga penting karena berkontribusi pada perdagangan dan hubungan ekonomi dengan pasar luar negeri. Memperhatikan karakter sektor-sektor tersebut bukan berarti memberikan perlakuan di luar ketentuan, melainkan memahami konteks ekonomi saat menjalankan aturan perpajakan.
Pertimbangan atas kontribusi UMKM, industri padat karya, dan eksportir tidak menghapus kewajiban setiap wajib pajak untuk memenuhi ketentuan yang berlaku. Proses administrasi, termasuk pengajuan dan pemeriksaan restitusi, tetap harus mengikuti aturan yang melindungi hak wajib pajak sekaligus menjaga akuntabilitas penerimaan negara. Wajib pajak berhak memperoleh kepastian dan penanganan sesuai prosedur, sedangkan otoritas perlu memastikan bahwa klaim dan dokumen pendukung diperiksa berdasarkan ketentuan. Dengan demikian, perhatian pada sektor ekonomi dapat diterapkan secara seimbang: mendukung aktivitas usaha yang berkontribusi bagi perekonomian, tetapi tetap menegakkan kepatuhan dan perlindungan hak secara konsisten. Keseimbangan ini juga membantu membangun kepercayaan, karena kebijakan memperhatikan dampak ekonomi tanpa membedakan kewajiban dasar yang harus dipenuhi oleh seluruh wajib pajak menurut aturan.Bimo menyampaikan bahwa Menteri Keuangan Suahasil Nazara memberikan arahan kepada Direktorat Jenderal Pajak untuk mengelola restitusi pajak dengan menjaga keseimbangan pengembalian hak wajib pajak dan penerimaan negara. Dalam pelaksanaannya, proses pengembalian perlu dipermudah, terutama bagi usaha mikro, kecil, dan menengah (UMKM). Arahan tersebut menempatkan kelancaran restitusi sebagai bagian dari pengelolaan perpajakan yang memperhatikan kebutuhan pelaku usaha, sekaligus tetap mempertimbangkan penerimaan negara.
Menurut Bimo, perhatian khusus terhadap UMKM mencerminkan pentingnya kemudahan dalam proses restitusi bagi kelompok usaha tersebut. Direktorat Jenderal Pajak diminta mendorong proses pengembalian yang lebih mudah, tanpa mengabaikan keseimbangan yang menjadi perhatian dalam manajemen restitusi. Keterangan ini menegaskan arah pengelolaan restitusi sebagaimana disampaikan oleh Suahasil, bukan perubahan terhadap prinsip menjaga penerimaan negara. Penekanan yang disampaikan adalah agar pelaksanaan pengembalian dapat mendukung aktivitas usaha, khususnya bagi UMKM.
Bimo juga menyebut bahwa prioritas perlu diberikan kepada kegiatan yang menciptakan nilai, membuka lapangan kerja, serta berorientasi ekspor. Dengan demikian, arahan Menteri Keuangan menghubungkan pengelolaan restitusi dengan perhatian terhadap kegiatan ekonomi yang memiliki karakteristik tersebut. Pernyataan itu menjadi pedoman bagi Direktorat Jenderal Pajak dalam menjalankan manajemen restitusi: mempermudah pengembalian, terutama bagi UMKM, sambil memperhatikan penerimaan negara dan memprioritaskan kegiatan yang bernilai tambah, menyerap tenaga kerja, dan berorientasi ekspor. Bimo tidak merinci mekanisme atau ketentuan teknis tertentu; inti keterangannya adalah arahan tersebut dan fokus prioritas yang disampaikan.
Informasi yang tersedia belum memuat angka atau perincian mengenai proyeksi restitusi pajak hingga akhir tahun. Bimo tidak menyebutkan berapa besar pengembalian pajak yang diperkirakan akan dicairkan, bagaimana perkembangannya dibandingkan periode sebelumnya, maupun waktu pencairan yang menjadi perkiraan. Karena itu, belum ada dasar untuk menyimpulkan besaran dampaknya terhadap penerimaan negara secara keseluruhan atau menentukan arah perubahannya pada sisa tahun berjalan. Proyeksi tersebut perlu dibedakan dari pernyataan umum mengenai pentingnya menjaga keseimbangan restitusi dan penerimaan.
Bimo juga tidak mengumumkan kebijakan baru yang secara khusus bertujuan menahan, membatasi, atau memperlambat pencairan restitusi. Dengan demikian, belum terdapat keterangan tentang perubahan persyaratan, jadwal, mekanisme pemeriksaan, atau prosedur lain yang mengubah cara pengajuan dan pemrosesan hak pengembalian pajak. Tidak adanya pengumuman tersebut tidak dapat ditafsirkan sebagai kepastian bahwa pencairan akan dipercepat ataupun diperlambat. Hal yang dapat disampaikan sebatas bahwa kebijakan penahanan belum dirinci atau diumumkan dalam informasi yang tersedia.
Pernyataan yang telah disampaikan lebih terbatas: proses restitusi tetap perlu menghormati prosedur dan hak wajib pajak, sementara pemerintah juga menaruh perhatian pada penerimaan negara. Selain itu, terdapat prioritas pada sektor tertentu, tetapi rincian sektor, bentuk prioritas, dan pelaksanaannya tidak dijelaskan lebih lanjut dalam keterangan yang tersedia. Oleh sebab itu, prioritas tersebut tidak semestinya dianggap sebagai aturan baru yang otomatis mengubah hak seluruh wajib pajak atau memastikan permohonan tertentu didahulukan.
Pemisahan fakta yang dinyatakan dan hal yang belum diumumkan penting agar pembaca tidak menganggap perkiraan atau dugaan sebagai keputusan resmi. Sampai ada penjelasan tambahan dari Direktorat Jenderal Pajak, besaran restitusi akhir tahun, jadwal pencairan, serta kemungkinan kebijakan khusus masih belum dapat dipastikan. Penilaian mengenai dampak fiskalnya pun perlu menunggu data dan keterangan yang lebih lengkap. Untuk saat ini, informasi yang dapat dipastikan berkaitan dengan penghormatan terhadap prosedur, pemenuhan hak wajib pajak, perhatian terhadap penerimaan negara, dan adanya prioritas sektor tertentu tanpa perincian lebih jauh.
