
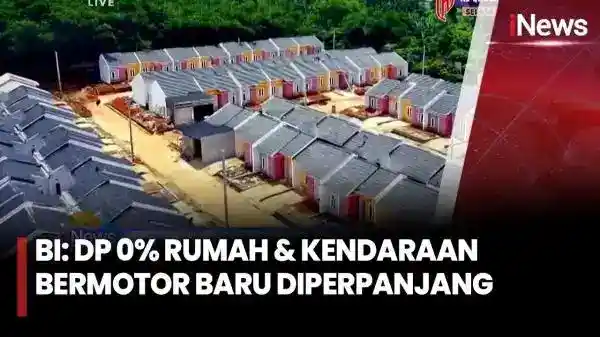
Jakarta | Bank Indonesia memperpanjang kebijakan pelonggaran uang muka nol persen untuk pembelian properti dan kendaraan bermotor hingga 31 Desember 2027. Keputusan ini memberi kepastian bagi bank, perusahaan pembiayaan, pengembang, pelaku usaha otomotif, dan calon debitur mengenai keberlanjutan insentif pembiayaan tersebut. Kedua ketentuan perpanjangan mulai berlaku pada 1 Januari 2027, sehingga kebijakan dapat diterapkan sepanjang tahun tanpa jeda setelah ketentuan sebelumnya berakhir.
Untuk sektor properti, perpanjangan mencakup ketentuan rasio loan to value (LTV) atau financing to value (FTV) atas kredit pemilikan rumah serta pembiayaan properti. Rasio tersebut mengatur perbandingan nilai pembiayaan yang diberikan lembaga keuangan dan nilai properti yang menjadi objek pembiayaan. Pelonggaran memungkinkan pemberian pembiayaan dengan persyaratan uang muka yang lebih ringan, termasuk hingga nol persen sesuai ketentuan dan penilaian masing-masing lembaga keuangan.
Di sektor otomotif, perpanjangan berlaku bagi ketentuan uang muka untuk kredit atau pembiayaan kendaraan bermotor. Dengan uang muka yang dapat ditetapkan hingga nol persen, calon pembeli berpeluang memperoleh akses pembiayaan dengan dana awal lebih rendah. Namun, persetujuan tetap bergantung pada evaluasi kemampuan membayar, profil risiko nasabah, serta kebijakan dan prinsip kehati-hatian bank atau perusahaan pembiayaan.
Kebijakan ini merupakan bagian dari pelonggaran makroprudensial Bank Indonesia. Tujuannya adalah mendorong pertumbuhan kredit dan pembiayaan, memperkuat permintaan di sektor-sektor yang memiliki keterkaitan luas dengan kegiatan ekonomi, serta mendukung pemulihan dan ekspansi usaha. Pada saat yang sama, pelonggaran dirancang agar tetap sejalan dengan upaya menjaga stabilitas sistem keuangan. Artinya, insentif pembiayaan tidak menghapus kebutuhan lembaga keuangan untuk mengelola risiko dan memastikan penyaluran kredit dilakukan secara sehat.
Perpanjangan sampai akhir 2027 memberi ruang bagi rumah tangga dan pelaku usaha untuk merencanakan kebutuhan pembelian secara lebih terukur. Dampak akhirnya terhadap akses pembiayaan dan aktivitas ekonomi akan dipengaruhi kondisi pasar, kemampuan debitur, serta penerapan kebijakan oleh lembaga keuangan. Karena itu, calon peminjam tetap perlu membandingkan biaya, cicilan, dan persyaratan sebelum mengajukan pembiayaan.
Perpanjangan kebijakan rasio loan to value (LTV) dan financing to value (FTV) hingga 100 persen memberi ruang bagi bank untuk membiayai pembelian properti tanpa mensyaratkan uang muka kepada konsumen. Dengan skema ini, pembiayaan dapat mencapai nilai properti yang menjadi agunan, sehingga kebutuhan dana awal calon pembeli berpotensi lebih ringan. Namun, istilah uang muka nol persen tidak berarti setiap transaksi otomatis memperoleh pembiayaan penuh. Besaran pembiayaan tetap ditentukan melalui penilaian bank terhadap pemohon, properti, dan risiko kredit yang terkait.
Cakupan kebijakan meliputi beberapa jenis properti, yakni rumah tapak, rumah susun, rumah toko (ruko), serta rumah kantor (rukan). Konsumen yang merencanakan pembelian salah satu jenis aset tersebut dapat menanyakan kepada bank apakah fasilitas LTV atau FTV hingga 100 persen tersedia untuk produk dan transaksi yang dipilih. Ketentuan mengenai kelayakan debitur, persyaratan dokumen, penilaian agunan, suku bunga, tenor, dan biaya lain tetap mengikuti kebijakan masing-masing bank. Karena itu, calon pembeli sebaiknya membandingkan penawaran dan menghitung kemampuan membayar cicilan sebelum mengajukan pembiayaan.
Fasilitas ini tidak berlaku otomatis bagi seluruh pemohon maupun seluruh bank. Penerapannya memperhatikan kriteria rasio kredit bermasalah (non-performing loan/NPL) dan pembiayaan bermasalah (non-performing financing/NPF) perbankan, serta ketentuan Bank Indonesia yang wajib dipenuhi oleh bank terkait. Bank tetap menjalankan prinsip kehati-hatian dalam menilai permohonan, termasuk menimbang kemampuan bayar dan risiko pembiayaan. Oleh sebab itu, batas LTV/FTV maksimal merupakan ruang kebijakan, bukan jaminan bahwa setiap konsumen akan memperoleh pembiayaan sebesar 100 persen dari nilai properti. Kebijakan sebelumnya dijadwalkan berakhir pada 31 Desember 2026. Masa berlakunya kini diperpanjang satu tahun, sehingga ketentuan tersebut berlaku hingga 31 Desember 2027. Perpanjangan ini memberi kepastian waktu bagi konsumen dan pelaku usaha, tetapi keputusan akhir pembiayaan tetap berada pada bank sesuai aturan dan hasil evaluasi masing-masing permohonan.Ketentuan uang muka minimal nol persen untuk kredit atau pembiayaan kendaraan bermotor diperpanjang hingga akhir 2027. Kebijakan ini berlaku bagi semua jenis kendaraan bermotor baru, sehingga konsumen memiliki kemungkinan untuk mengajukan pembiayaan tanpa membayar uang muka. Perpanjangan tersebut memberi ruang bagi calon pembeli untuk mempertimbangkan kepemilikan kendaraan melalui skema pembiayaan yang sesuai dengan kebutuhannya.
Istilah uang muka minimal nol persen menunjukkan bahwa batas minimum uang muka dapat ditetapkan sebesar nol persen. Dengan demikian, pembiayaan tanpa uang muka dapat diajukan, tetapi hal ini bukan jaminan bahwa setiap permohonan akan disetujui. Konsumen tetap perlu memenuhi persyaratan dari lembaga pembiayaan, sementara keputusan pemberian pembiayaan mengikuti penilaian dan ketentuan yang berlaku. Karena itu, ketentuan tersebut sebaiknya dipahami sebagai peluang dalam pengajuan, bukan hak otomatis untuk memperoleh pembiayaan.
Sebelum mengajukan kredit atau pembiayaan, calon konsumen dapat menanyakan langsung kepada lembaga pembiayaan mengenai persyaratan yang perlu dipenuhi dan pilihan skema yang tersedia. Informasi tersebut membantu konsumen memahami proses pengajuan tanpa mengasumsikan bahwa semua lembaga memberikan persetujuan dengan cara yang sama. Kebijakan uang muka nol persen membuka kemungkinan pembiayaan dengan uang muka awal sebesar nol, namun pelaksanaannya tetap bergantung pada ketentuan yang berlaku serta hasil proses di lembaga terkait.
Ketentuan untuk kendaraan bermotor ini perlu dibedakan dari kebijakan uang muka properti. Keduanya sama-sama berkaitan dengan uang muka, tetapi cakupan yang dijelaskan untuk kendaraan adalah kredit atau pembiayaan semua jenis kendaraan bermotor baru, dengan batas minimum nol persen hingga akhir 2027. Ketentuan kendaraan tersebut tidak dengan sendirinya menjelaskan atau mengubah persyaratan pembiayaan properti. Oleh sebab itu, konsumen yang mempertimbangkan pembelian kendaraan sebaiknya merujuk pada aturan kendaraan, sedangkan calon pembeli properti perlu memperhatikan ketentuan yang secara khusus berlaku bagi properti. Pemisahan ini membantu menghindari anggapan bahwa satu ketentuan berlaku seragam untuk kedua jenis pembiayaan. Pada akhirnya, ketersediaan opsi tanpa uang muka tetap perlu dikonfirmasi dalam proses pengajuan, dan persetujuan tetap mengikuti persyaratan lembaga pembiayaan serta ketentuan yang berlaku hingga masa kebijakan berakhir pada akhir 2027.
Kebijakan uang muka atau down payment (DP) nol persen untuk pembiayaan properti dan kendaraan berlaku hingga akhir 2027. Tujuannya adalah mendukung penyaluran kredit dan pembiayaan ke sektor-sektor produktif, sekaligus menjaga momentum pertumbuhan ekonomi. Dengan memberikan ruang bagi pembiayaan tanpa kewajiban uang muka, kebijakan ini diharapkan dapat membantu aktivitas pembiayaan pada sektor terkait sesuai kerangka yang ditetapkan Bank Indonesia (BI).
DP nol persen perlu dipahami sebagai peluang pembiayaan, bukan hak otomatis yang melekat pada setiap calon debitur. Kebijakan BI menetapkan ruang bagi bank dan lembaga pembiayaan untuk menerapkan ketentuan uang muka tersebut. Namun, ketersediaan fasilitas dan keputusan atas permohonan tetap bergantung pada kebijakan serta penilaian masing-masing penyedia pembiayaan. Karena itu, pemohon sebaiknya tidak menganggap persyaratan uang muka nol sebagai jaminan pengajuan akan disetujui.
Calon pembeli tetap perlu memperhatikan ketentuan BI yang berlaku dan persyaratan dari bank atau perusahaan pembiayaan yang dituju. Penyedia pembiayaan dapat memiliki proses dan kriteria pengajuan yang perlu dipenuhi. Informasi mengenai kelayakan pemohon, dokumen yang dibutuhkan, serta ketentuan produk sebaiknya dikonfirmasi langsung kepada lembaga terkait sebelum mengajukan kredit. Langkah ini membantu pemohon memahami ruang lingkup fasilitas dan kewajiban yang mungkin tetap berlaku selain uang muka.
Bagi masyarakat yang mempertimbangkan pembelian properti atau kendaraan.
Baca juga: Menerima Ketum PERIKLINDO Jenderal Moeldoko Bamsoet Dorong Indonesia Jadi Basis Industri Kendaraan Listrik Dunia | HUT ke-48 FKPPI, Bamsoet Tegaskan Arahan Ketua Umum, Bahwa FKPPI Organisasi Perjuangan, Bukan Kendaraan Politik Cari Kekuasaan | Perkuat Kesiapsiagaan Dalam Menangani Karhutla, Personel Lanud Sjamsudin Noor Asah Kemampuan Operasikan Kendaraan Pemadam Kebakaran
