
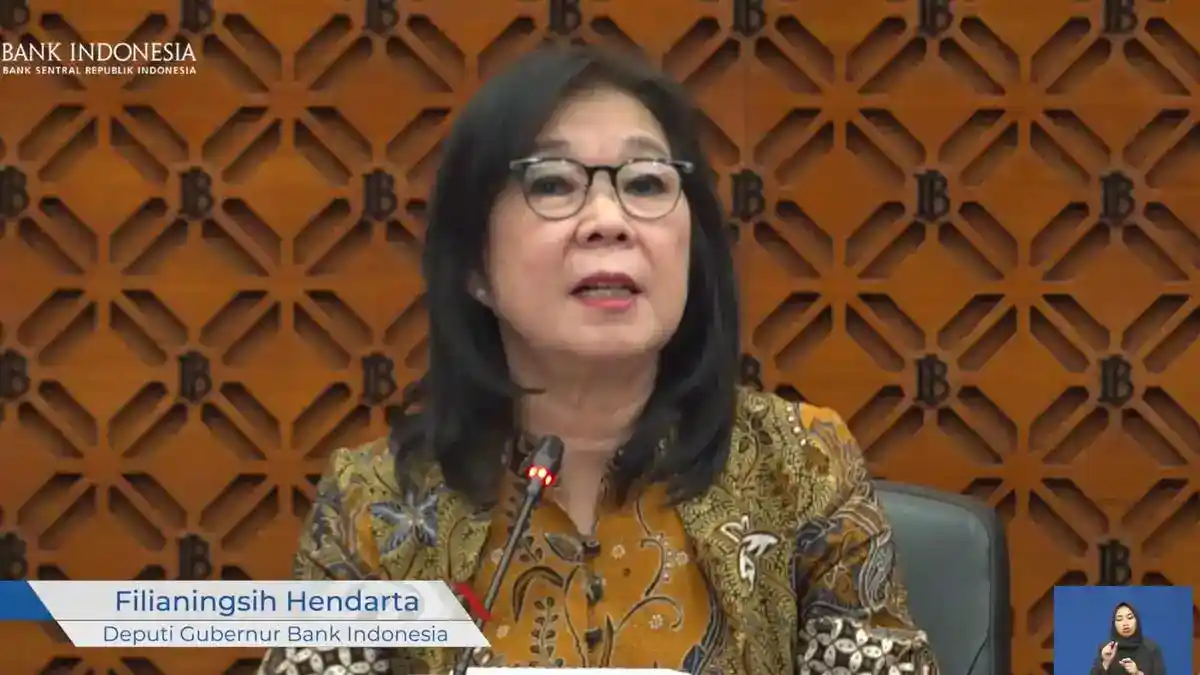
Jakarta | Penggunaan QRIS untuk memproses transaksi judi online dan kegiatan ilegal lainnya menjadi perhatian serius Bank Indonesia (BI). Penyalahgunaan kanal pembayaran tersebut dinilai dapat merusak kepercayaan masyarakat terhadap sistem pembayaran digital, sekaligus membuka ruang bagi aktivitas yang bertentangan dengan hukum. Karena itu, BI memperketat pengawasan terhadap ekosistem QRIS dan penyedia jasa pembayaran yang terlibat dalam pemrosesan transaksi.
Deputi Gubernur BI Filianingsih Hendarta menyampaikan bahwa bank sentral memandang penyalahgunaan QRIS secara serius. Pernyataan itu disampaikan dalam konferensi pers Rapat Dewan Gubernur BI di Jakarta pada Rabu, 21 Oktober 2026. Sikap tersebut menunjukkan bahwa pengembangan pembayaran digital perlu berjalan seiring dengan upaya menjaga integritas sistem dan mencegah layanan pembayaran digunakan untuk tujuan ilegal.
QRIS dirancang sebagai standar pembayaran yang mendukung transaksi cepat, murah, mudah, aman, dan andal. Prinsip-prinsip tersebut menjadi bagian penting dari manfaat yang ditawarkan kepada konsumen maupun pelaku usaha. Namun, manfaat itu hanya dapat dipertahankan apabila seluruh pihak dalam ekosistem menerapkan tata kelola dan pengamanan yang memadai. Ketika QRIS disalahgunakan, dampaknya tidak berhenti pada satu transaksi, tetapi berpotensi mengganggu persepsi publik terhadap keandalan pembayaran nontunai secara lebih luas.
Oleh sebab itu, pengawasan BI diperlukan untuk memastikan QRIS tetap berfungsi sesuai tujuan pembentukannya. Pengawasan terhadap aktivitas transaksi dan pihak yang menyediakan layanan pembayaran membantu mengidentifikasi indikasi penyalahgunaan serta mendorong kepatuhan terhadap ketentuan yang berlaku. Penyedia jasa pembayaran juga memiliki peran penting dalam menjaga layanan yang mereka kelola, termasuk memastikan penggunaan kanal pembayaran tidak mendukung kegiatan ilegal. Upaya tersebut perlu dilakukan secara konsisten agar transaksi sah tetap berlangsung dengan nyaman, sementara celah yang dapat dimanfaatkan untuk aktivitas terlarang dapat ditekan.
Penegasan Filianingsih menempatkan keamanan dan keandalan sebagai prasyarat bagi keberlanjutan QRIS. Dengan memperketat pengawasan, BI berupaya melindungi ekosistem pembayaran sekaligus menjaga kepercayaan pengguna. Masyarakat tetap dapat memanfaatkan QRIS untuk transaksi sehari-hari, sedangkan penyelenggara perlu memastikan sistem dan prosedur pengawasan berjalan dengan tanggung jawab.
QRIS telah berkembang menjadi salah satu kanal pembayaran digital yang digunakan secara luas di Indonesia. Bank Indonesia mencatat bahwa pada triwulan III 2026, nilai transaksi QRIS tumbuh 75,8 persen secara tahunan. Pada periode yang sama, jumlah pengguna mencapai 70,6 juta orang, sedangkan jumlah merchant tercatat sebanyak 49,4 juta. Angka-angka tersebut menunjukkan besarnya jangkauan sistem pembayaran ini, baik di kalangan masyarakat maupun pelaku usaha.
Skala penggunaan yang terus meningkat membawa kebutuhan untuk menjaga keandalan dan keamanan ekosistem QRIS. Pengawasan perlu memastikan bahwa layanan tetap dapat dimanfaatkan untuk transaksi yang sah, sekaligus mengurangi peluang penggunaan kanal pembayaran untuk aktivitas yang melanggar hukum. Namun, pertumbuhan transaksi, pengguna, dan merchant tidak dengan sendirinya membuktikan adanya peningkatan penyalahgunaan. Data tersebut menggambarkan luasnya adopsi QRIS, sementara pencegahan dan penindakan terhadap transaksi mencurigakan memerlukan pemantauan tersendiri.
Dalam konteks itu, BI menyiapkan empat langkah strategis untuk mencegah ekosistem QRIS tercemar transaksi judi online. Upaya tersebut diarahkan pada penguatan kewaspadaan dan pengawasan, dengan tetap mempertimbangkan peran berbagai pihak dalam penyelenggaraan pembayaran. Pendekatan yang terukur diperlukan agar tindakan terhadap indikasi pelanggaran dapat berjalan tanpa menghambat penggunaan QRIS yang sah oleh konsumen maupun merchant. Penjagaan ekosistem juga penting untuk mempertahankan kepercayaan publik terhadap pembayaran digital.
Salah satu fokus yang akan mendapat perhatian ialah deteksi pola transaksi yang tidak wajar. Pemantauan pola dapat membantu mengidentifikasi aktivitas yang menyimpang dari karakter transaksi normal dan menjadi dasar untuk pemeriksaan lebih lanjut. Indikasi tersebut tidak otomatis berarti pelanggaran telah terjadi, sehingga penilaian dan tindak lanjut tetap perlu dilakukan secara cermat. Dengan pengawasan yang sejalan dengan besarnya jangkauan QRIS, BI berupaya menjaga agar kemudahan pembayaran digital tidak dimanfaatkan sebagai sarana untuk mendukung judi online.
Pengawasan transaksi QRIS tidak hanya dilakukan dengan memeriksa apakah pembayaran berhasil diproses. Penyedia jasa pembayaran juga perlu mengenali pola penggunaan yang berbeda dari kebiasaan usaha, lalu menindaklanjutinya secara proporsional. Pendekatan deteksi dini ini dapat membantu mengidentifikasi aktivitas yang patut diperiksa sebelum berkembang menjadi risiko yang lebih luas. Penilaian dilakukan berdasarkan pola transaksi dan informasi pendukung, bukan semata-mata nama usaha atau satu transaksi tertentu.
Filianingsih memberi contoh kode QRIS yang terdaftar atas nama pedagang cilok, tetapi berulang kali mencatat transaksi pada tengah malam, saat gerai tersebut seharusnya sudah tutup. Waktu transaksi yang tidak selaras dengan jam operasional dapat menjadi sinyal untuk pemeriksaan lebih lanjut. Contoh tersebut menjelaskan cara membaca anomali, bukan menunjuk pedagang tertentu sebagai pelaku pelanggaran atau menyatakan bahwa tindak pidana telah terbukti. Konteks kegiatan usaha tetap perlu diperiksa sebelum kesimpulan dibuat.
Pola nominal juga dapat menjadi perhatian. Misalnya, transaksi dengan nilai yang sama, seperti Rp50.000, tercatat sebanyak 100 kali dalam suatu periode. Jika pola itu tidak sesuai dengan karakter transaksi usaha yang wajar, penyedia dapat menilai aktivitas tersebut mencurigakan dan meneruskannya untuk verifikasi. Pengulangan nominal saja tidak otomatis membuktikan adanya judi online; pemeriksaan perlu mempertimbangkan frekuensi, waktu, profil merchant, serta data lain yang relevan. Dengan demikian, tanda anomali berfungsi sebagai dasar tindak lanjut, bukan putusan akhir.
BI mewajibkan penyedia jasa pembayaran memasukkan pelaku usaha yang bermasalah ke dalam daftar hitam merchant sesuai ketentuan yang berlaku. Kewajiban ini dimaksudkan agar penyedia tidak terus memfasilitasi merchant yang telah teridentifikasi bermasalah dan agar risiko dapat dibatasi di ekosistem pembayaran. Proses pengawasan perlu disertai dokumentasi, verifikasi, dan koordinasi yang memadai, sehingga tindakan terhadap merchant memiliki dasar yang jelas. Bagi pelaku usaha yang menggunakan QRIS secara sah, pemantauan berbasis pola juga mendorong transaksi yang lebih tertib tanpa mengabaikan perlunya penilaian yang adil terhadap setiap temuan.
Pengawasan terhadap penggunaan QRIS tidak berhenti pada penerbitan atau pemrosesan transaksi. Bank Indonesia (BI) mewajibkan penyedia jasa pembayaran (PJP) dan merchant aggregator menerapkan pemeriksaan berlapis agar mitra usaha yang bergabung dapat diidentifikasi, dinilai, dan dipantau secara memadai. Langkah ini penting untuk mencegah kanal pembayaran resmi digunakan untuk transaksi ilegal, termasuk aktivitas yang berkaitan dengan judi online.
Lapis pertama adalah Know Your Customer (KYC), yang dilakukan ketika calon merchant atau mitra mendaftar. Dalam proses ini, penyedia perlu memeriksa identitas pihak yang mengajukan kerja sama dan memastikan informasi yang diberikan dapat dipertanggungjawabkan. Pemeriksaan juga mencakup profil usaha, legalitas, serta jenis barang atau jasa dan transaksi yang akan dijalankan. Dengan memahami karakteristik calon mitra sejak awal, PJP dapat menilai apakah kegiatan usaha sesuai dengan ketentuan dan risiko yang dapat diterima.
Setelah pendaftaran disetujui, kewajiban berlanjut melalui Customer Due Diligence (CDD). CDD merupakan pemantauan berkelanjutan atas aktivitas dan pola transaksi merchant, bukan sekadar pemeriksaan satu kali. Penyedia perlu mencermati kesesuaian transaksi dengan profil usaha, termasuk perubahan pola atau aktivitas yang tidak lazim. Apabila ditemukan indikasi yang patut dicurigai, informasi tersebut perlu ditindaklanjuti sesuai prosedur dan kewajiban yang berlaku. Pemantauan rutin membantu mendeteksi penyalahgunaan lebih dini, sekaligus mendorong penyedia mengambil langkah yang proporsional.
Kewajiban tersebut membawa konsekuensi apabila penyedia terbukti lalai menjalankan pengawasan atau sengaja memfasilitasi transaksi ilegal. BI dapat menjatuhkan sanksi secara bertahap, mulai dari pembatasan kegiatan, penghentian kegiatan, hingga pencabutan izin.
Baca juga: Lahan Dikuasai Sejak 1958 Diklaim Diamankan Pemkot, Warga Gubeng Siapkan Posko Perlawanan | NIK Warga Miskin Dicatut untuk Judi Online, Bansos Malah Dicoret: Siapa yang Sebenarnya Dihukum? | Siapkan Zero ODOL 2027, Polri Perintahkan Jajarannya Petakan Persoalan di Lapangan
