
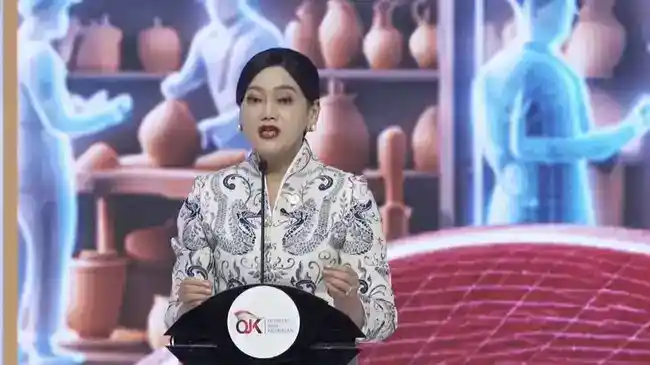
Jakarta | Otoritas Jasa Keuangan (OJK) mencatat tingkat literasi keuangan masyarakat Indonesia mencapai 69 persen, sementara inklusi keuangan telah melampaui 93 persen. Temuan ini menunjukkan bahwa pemahaman masyarakat mengenai keuangan dan pemanfaatan layanan keuangan sama-sama berada pada tingkat yang tinggi. Angka tersebut menjadi gambaran penting tentang perkembangan akses dan pengetahuan keuangan di Indonesia.
Data itu bersumber dari Survei Nasional Literasi dan Inklusi Keuangan 2026. Survei diselenggarakan oleh OJK bersama Badan Pusat Statistik (BPS) dan Lembaga Penjamin Simpanan (LPS). Keterlibatan ketiga lembaga tersebut menjadi dasar bagi penyajian hasil survei nasional mengenai literasi dan inklusi keuangan. Dengan demikian, capaian 69 persen dan lebih dari 93 persen merujuk pada hasil survei yang sama, bukan pada dua pengukuran terpisah yang tidak berkaitan.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyampaikan bahwa hasil tersebut melampaui target Rencana Pembangunan Jangka Menengah Nasional (RPJMN). Pernyataan ini menempatkan capaian survei dalam konteks sasaran pembangunan nasional, tanpa mengubah angka yang disampaikan maupun menambahkan rincian target yang tidak tersedia. Hasil tersebut juga menjadi penanda kemajuan dalam upaya memperluas pemahaman serta pemanfaatan layanan keuangan di tengah masyarakat.
Literasi keuangan berkaitan dengan pengetahuan dan pemahaman masyarakat atas hal-hal yang berhubungan dengan keuangan. Sementara itu, inklusi keuangan menggambarkan keterjangkauan dan pemanfaatan layanan keuangan. Kedua indikator ini memberikan sudut pandang yang berbeda, tetapi saling melengkapi. Tingkat inklusi yang melampaui 93 persen memperlihatkan luasnya pemanfaatan layanan, sedangkan angka literasi sebesar 69 persen mencerminkan aspek pemahaman yang juga diukur dalam survei.
Karena itu, hasil SNLIK 2026 tidak hanya menyajikan satu angka tentang akses, tetapi juga mencatat kondisi pengetahuan keuangan masyarakat. Informasi tersebut dapat menjadi rujukan untuk memahami posisi Indonesia berdasarkan pengukuran nasional terbaru. OJK menyoroti capaian yang telah melampaui sasaran RPJMN, sementara data survei menyediakan gambaran bersama mengenai tingkat literasi dan inklusi keuangan. Kedua angka itu perlu dibaca sesuai indikator masing-masing dan sumber pengukurannya.
Friderica menyampaikan bahwa hasil survei literasi keuangan yang mencapai 69% mencerminkan kerja sama sejumlah pihak. Ia menyebut pemerintah, Otoritas Jasa Keuangan (OJK), Bank Indonesia, serta pemerintah daerah sebagai unsur yang terlibat dalam kolaborasi tersebut. Keterangan ini memberikan konteks kelembagaan atas capaian yang diumumkan, sekaligus menunjukkan bahwa hasil survei dibahas dengan melihat kontribusi berbagai pemangku kepentingan. Penjelasan Friderica berfokus pada hubungan kolaboratif antarlembaga dalam membaca hasil itu, bukan pada pengukuran terpisah tentang besarnya kontribusi setiap pihak.
Pernyataan tersebut disampaikan dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (TPAKD) 2026, yang berlangsung di JIExpo Convention Centre pada 22 Oktober 2026. Forum itu mempertemukan pihak-pihak yang berkaitan dengan upaya perluasan akses keuangan di daerah. Dalam kesempatan tersebut, Friderica mengaitkan angka survei dengan kerja bersama pemerintah pusat, OJK, Bank Indonesia, dan pemerintah daerah. Konteks acara penting dicatat agar keterangan mengenai pencapaian literasi keuangan tidak dilepaskan dari forum koordinasi tempat pernyataan itu disampaikan.
Dengan demikian, capaian 69% dapat dipahami sebagai hasil survei yang, menurut Friderica, mencerminkan kolaborasi lintas lembaga. Pernyataan itu tidak dengan sendirinya merinci program tertentu sebagai penyebab langsung kenaikan atau pencapaian angka tersebut. Ia juga tidak menyajikan pembagian peran atau pengaruh kuantitatif masing-masing institusi. Karena itu, uraian mengenai kerja sama perlu tetap ditempatkan sebagai penjelasan narasumber atas hasil survei, bukan sebagai kesimpulan sebab-akibat yang melampaui keterangannya. Sikap ini menjaga batas informasi yang disampaikan dalam forum dan tafsir tambahan mengenai faktor-faktor yang menentukan tingkat literasi. Pembaca dapat mencatat pihak yang disebut serta konteks penyampaiannya, sambil menunggu rincian lebih lanjut apabila tersedia dalam laporan survei atau keterangan resmi berikutnya.
Friderica menyebut sejumlah program sebagai bagian dari upaya memperluas akses keuangan sekaligus membantu masyarakat memperoleh layanan yang sesuai dengan kebutuhannya. Salah satunya ialah Kredit Melawan Rentenir, yang ditujukan untuk memberi pilihan pembiayaan yang lebih terjangkau bagi masyarakat dan pelaku usaha. Dalam pemaparan tersebut, nilai program Kredit Melawan Rentenir disebut sebesar Rp64 triliun. Angka itu merujuk pada nilai program yang disampaikan, bukan keterangan mengenai penyaluran dalam suatu periode tertentu.
Program lain yang turut disoroti adalah pembiayaan untuk sektor-sektor prioritas. Friderica menyebut nilai pembiayaan sektor prioritas sebesar Rp54 triliun. Penyebutan angka ini juga ditempatkan sebagai bagian dari gambaran program, bukan sebagai angka penyaluran yang dibatasi pada periode tertentu. Fokus pada sektor prioritas diharapkan mendukung kegiatan ekonomi yang membutuhkan akses pembiayaan, sementara program kredit melawan rentenir menawarkan alternatif agar masyarakat tidak bergantung pada pinjaman dengan biaya tinggi. Kedua inisiatif tersebut menggambarkan peran layanan keuangan dalam membuka kesempatan pembiayaan, dengan sasaran dan pendekatan yang berbeda.
Upaya memperluas inklusi keuangan juga diarahkan kepada anak-anak melalui program satu rekening untuk satu pelajar. Edukasi diberikan agar siswa mengenal fungsi rekening, kebiasaan menabung, dan pengelolaan uang sejak dini. Friderica menyampaikan bahwa pelaksanaan program melibatkan dukungan pelaku jasa keuangan, baik bank nasional maupun bank daerah, untuk membuka rekening SimPel bagi pelajar. Rekening tersebut dapat dibuka dengan modal awal Rp5.000, sehingga kebutuhan setoran awal tidak menjadi hambatan besar bagi keluarga. Selain mendorong kepemilikan rekening, pendekatan di sekolah memberi ruang untuk mengenalkan konsep keuangan melalui pengalaman yang dekat dengan kehidupan siswa. Friderica juga menyebut pihaknya telah mendatangi sekolah rakyat sebagai bagian dari kegiatan edukasi. Kehadiran langsung di lingkungan pendidikan memungkinkan materi disampaikan kepada anak-anak dengan konteks yang relevan, sekaligus memperkenalkan akses layanan formal. Dengan rangkaian program pembiayaan dan edukasi tersebut, perluasan akses tidak hanya menyasar kebutuhan modal, tetapi juga pemahaman serta kebiasaan keuangan masyarakat sejak usia sekolah.
Friderica melaporkan bahwa sepanjang Agustus hingga Oktober 2026, kredit telah disalurkan kepada 2,1 juta debitur dengan nilai total Rp53 triliun. Angka tersebut menggambarkan besarnya jangkauan pembiayaan dalam periode tiga bulan itu, baik dari sisi jumlah penerima maupun nilai dana yang tersalurkan. Informasi ini menjadi bagian dari paparan mengenai upaya memperluas akses masyarakat terhadap layanan keuangan dan pembiayaan.
Penyaluran kredit tersebut didukung oleh 350 pelaku usaha jasa keuangan. Para pelaku yang terlibat mencakup bank pembangunan daerah, bank perekonomian rakyat, serta lembaga pembiayaan lainnya. Keterlibatan berbagai jenis lembaga menunjukkan bahwa penyaluran tidak hanya bertumpu pada satu kelompok penyedia jasa keuangan. Setiap lembaga berkontribusi melalui jaringan dan layanan pembiayaannya, sehingga kredit dapat menjangkau debitur dalam cakupan program tersebut. Namun, laporan yang disampaikan tidak merinci pembagian nilai kredit berdasarkan jenis lembaga ataupun karakteristik para debitur.
Kolaborasi pelaku usaha jasa keuangan menjadi unsur penting dalam penyelenggaraan program, terutama untuk memperluas kesempatan masyarakat memperoleh pembiayaan. Capaian 2,1 juta debitur dan Rp53 triliun dapat menjadi gambaran skala penyaluran selama Agustus–Oktober, tetapi angka tersebut perlu dibaca sesuai periode dan cakupan yang dilaporkan. Friderica juga menyampaikan rencana pembentukan Dewan Nasional Kesejahteraan Keuangan. Dewan itu, menurutnya, akan dibuka sesuai amanat yang menjadi dasar pembentukannya. Tujuan yang disampaikan adalah memastikan setiap masyarakat Indonesia memiliki hak untuk meningkatkan kesejahteraan. Rencana tersebut menempatkan kesejahteraan keuangan sebagai perhatian yang perlu didukung melalui upaya bersama.
Baca juga: Beri Kuliah Program Doktor Ilmu Hukum, Bamsoet Setuju Parliamentary Threshold 5 Persen, Dorong Terjadi Penyederhanaan Sistem Kepartaian dan Pemisahan Pilpres dan Pileg | Uji Hasil Penelitian Disertasi Doktor Ilmu Hukum, Bamsoet Tegaskan Kepastian Hukum Harus Jadi Fondasi Utama Pelaksanaan Program Strategis Nasional | Panglima TNI Hadiri Pelantikan Menteri Keuangan RI
