
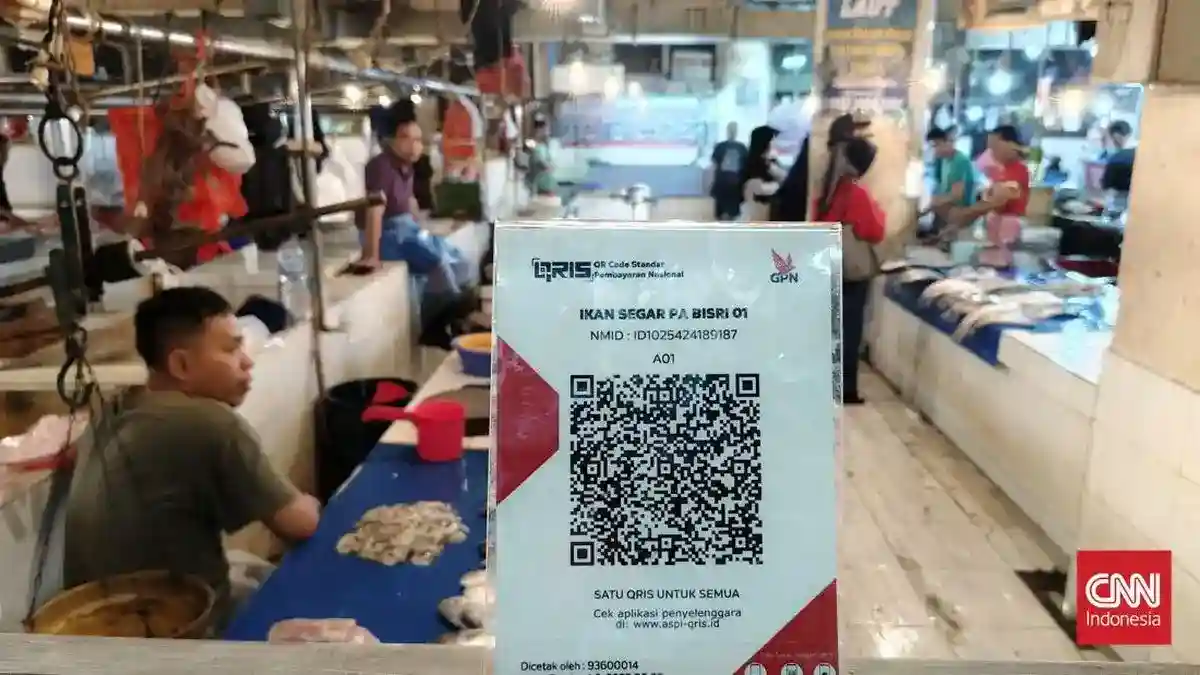
Jakarta | Bank Indonesia (BI) tengah menyiapkan pemanfaatan data transaksi QRIS sebagai salah satu acuan untuk menilai kelayakan kredit pelaku usaha mikro, kecil, dan menengah (UMKM). Rencana ini diarahkan terutama kepada merchant berskala kecil yang selama ini kerap menghadapi keterbatasan dokumen dan riwayat keuangan formal ketika mengajukan pembiayaan kepada lembaga keuangan.
Data pembayaran digital dapat memberi gambaran mengenai aktivitas usaha, seperti frekuensi transaksi dan perkembangan penerimaan dari waktu ke waktu. Informasi tersebut berpotensi melengkapi data yang digunakan dalam proses credit scoring atau penilaian skor kredit. Dengan pertimbangan yang lebih beragam, lembaga pembiayaan diharapkan dapat mengenali kapasitas usaha yang belum tercermin dalam catatan kredit konvensional.
Gubernur BI Destry Damayanti menyampaikan bahwa arah pemanfaatan data QRIS adalah menjadikannya landasan untuk membantu penilaian kredit bagi merchant kecil. Menurutnya, rekam transaksi dapat menjadi informasi pendukung agar pelaku usaha yang memiliki kegiatan ekonomi nyata memperoleh peluang penilaian yang lebih sesuai dengan kondisi bisnisnya. Data tersebut tidak dimaksudkan sebagai satu-satunya penentu keputusan pembiayaan, melainkan dapat dipertimbangkan bersama informasi dan analisis lain oleh pihak terkait.
Meski demikian, rencana tersebut perlu dibedakan dari kebijakan yang telah berjalan. BI belum menyatakan bahwa transaksi QRIS sudah diterapkan sebagai acuan resmi dalam penetapan skor kredit UMKM. Pemanfaatannya masih berada pada tahap perencanaan, sehingga aspek teknis, tata kelola, serta kerja sama dengan lembaga keuangan perlu dipersiapkan lebih lanjut sebelum dapat digunakan secara luas.
Pengembangan skema ini juga menuntut perlindungan data dan penggunaan informasi secara bertanggung jawab. Merchant perlu memperoleh kejelasan mengenai data yang digunakan, tujuan pemrosesan, serta pihak yang dapat mengaksesnya. Apabila dirancang dengan tata kelola yang memadai, data QRIS berpeluang membantu memperluas akses pembiayaan sekaligus mendorong layanan keuangan yang lebih inklusif bagi UMKM. Namun, realisasi manfaat tersebut akan bergantung pada kesiapan sistem dan ketentuan pelaksanaannya.
Skala penggunaan QRIS menjadi latar penting dalam rencana menjadikan transaksi digital sebagai acuan skor kredit bagi usaha mikro, kecil, dan menengah. Destry menyampaikan bahwa QRIS telah digunakan oleh 71 juta pengguna dan menjangkau 49,4 juta merchant. Angka tersebut menggambarkan luasnya penggunaan sistem pembayaran ini, baik di kalangan masyarakat maupun pelaku usaha. Dari seluruh merchant yang tercatat, 97 persen merupakan UMKM. Dengan komposisi tersebut, QRIS tidak hanya hadir sebagai sarana pembayaran, tetapi juga berada dekat dengan kegiatan ekonomi banyak usaha kecil. Capaian ini memberi konteks bagi pembahasan tentang bagaimana transaksi QRIS dapat berkaitan dengan upaya memperluas layanan keuangan.
Proporsi merchant UMKM yang mencapai 97 persen menempatkan pelaku usaha kecil sebagai bagian utama dari ekosistem QRIS. Bagi banyak usaha, penerimaan pembayaran melalui kanal digital merupakan bagian dari aktivitas transaksi sehari-hari. Luasnya jangkauan merchant dan besarnya jumlah pengguna memperlihatkan bahwa sistem ini digunakan dalam hubungan konsumen dan berbagai jenis usaha. Destry menilai pencapaian QRIS membantu membuka akses keuangan bagi pelaku usaha yang berada di lapisan masyarakat bawah. Penilaian itu menghubungkan capaian penggunaan QRIS dengan persoalan inklusi keuangan: pelaku usaha yang selama ini belum mudah menjangkau layanan keuangan dapat memperoleh peluang akses yang lebih luas melalui perkembangan ekosistem pembayaran digital.
Dalam konteks rencana skor kredit, besarnya basis pengguna dan merchant menjelaskan mengapa transaksi QRIS mendapat perhatian. Kehadiran jutaan merchant UMKM menunjukkan bahwa sistem pembayaran tersebut telah menjangkau segmen usaha yang menjadi sasaran perluasan akses keuangan. Pada saat yang sama, 71 juta pengguna menandakan adanya skala pemakaian yang luas di sisi masyarakat. Data angka yang disampaikan Destry tersebut menjadi gambaran mengenai cakupan QRIS, bukan penjelasan tentang cara menilai kredit atau bagaimana informasi transaksi dikumpulkan dan diolah. Pokok yang disoroti adalah potensi QRIS untuk mendukung keterhubungan pelaku usaha kecil dengan layanan keuangan. Dengan demikian, capaian penggunaan QRIS menjadi landasan bagi pembahasan rencana pemanfaatan transaksi sebagai acuan, sekaligus mencerminkan pentingnya pembayaran digital dalam memperluas akses bagi UMKM.
Penguatan pembayaran melalui pemanfaatan data transaksi QRIS ditempatkan dalam kerangka tujuan yang lebih luas, yaitu mendukung pertumbuhan ekonomi yang berkelanjutan dan inklusif. Destry menyampaikan bahwa pertumbuhan tidak cukup hanya tercatat pada tingkat perekonomian secara umum. Masyarakat di lapisan bawah juga perlu merasakan manfaat dari proses tersebut. Karena itu, upaya memperkuat sistem pembayaran turut dikaitkan dengan ikhtiar agar akses keuangan dapat menjangkau lebih banyak masyarakat, termasuk pelaku usaha mikro, kecil, dan menengah.
Dalam pandangan tersebut, inklusi keuangan merupakan bagian penting dari pertumbuhan yang melibatkan berbagai kelompok. Sistem pembayaran yang semakin kuat mendukung terselenggaranya transaksi secara lebih luas, sementara data transaksi QRIS dapat menjadi salah satu informasi yang dipertimbangkan dalam rencana pengembangan akses keuangan. Destry menekankan tujuan untuk membuka peluang agar masyarakat memiliki akses terhadap layanan keuangan. Pernyataan itu berangkat dari komitmen untuk memastikan pertumbuhan ekonomi tidak hanya dinikmati kelompok tertentu, melainkan juga dapat dirasakan oleh masyarakat yang selama ini memiliki keterbatasan akses.
Rencana pemanfaatan data QRIS juga sejalan dengan mandat Bank Indonesia untuk memperkuat sistem pembayaran nasional. Penguatan tersebut berkaitan dengan upaya mempercepat transaksi keuangan, sesuai peran BI dalam menjaga dan mengembangkan sistem pembayaran. Dengan demikian, pembahasan mengenai data QRIS tidak berdiri terpisah dari agenda kelembagaan BI, tetapi berada dalam rangkaian penguatan pembayaran dan perluasan akses. Destry menghubungkan agenda itu dengan tujuan mendukung pertumbuhan berkelanjutan yang inklusif, sehingga masyarakat bawah turut merasakan pertumbuhan dan memperoleh akses keuangan. Penjelasan ini menggambarkan arah kebijakan yang disampaikan, tanpa menyatakan bahwa pemanfaatan data tersebut dengan sendirinya menjamin hasil tertentu bagi setiap masyarakat atau pelaku usaha.
Rencana pemanfaatan transaksi QRIS sebagai salah satu acuan dalam menilai kelayakan kredit UMKM disampaikan dalam acara Danantara Technology Innovation Investment Forum 2026 di Jakarta, Senin (26/10). Dalam kesempatan tersebut, pembahasan mengenai perluasan penggunaan data transaksi digital turut ditempatkan dalam konteks penguatan sistem pembayaran nasional. Bagi pelaku usaha, pembayaran digital dapat menghasilkan rekam jejak transaksi yang membantu menggambarkan aktivitas bisnis secara lebih terukur. Namun, pemanfaatan data itu tetap perlu berjalan dengan memperhatikan tata kelola, perlindungan data, dan kebutuhan penilaian yang sesuai.
Selain QRIS, Bank Indonesia memperkuat infrastruktur pembayaran melalui BI-Fast, layanan transfer dana yang beroperasi selama 24 jam. Ketersediaan layanan sepanjang waktu memungkinkan masyarakat dan dunia usaha melakukan transaksi tanpa harus menunggu jam operasional tertentu. Infrastruktur yang mudah diakses dan andal menjadi bagian penting dari ekosistem pembayaran, terutama ketika transaksi digital semakin digunakan dalam kegiatan ekonomi sehari-hari. BI-Fast melengkapi QRIS dengan fungsi yang berbeda: QRIS memfasilitasi pembayaran menggunakan kode, sedangkan BI-Fast mendukung pemindahan dana secara cepat antarrekening.
Deputi Gubernur Senior BI Destry Damayanti menyatakan bahwa belum banyak bank sentral di dunia yang memiliki layanan seperti BI-Fast. Pernyataan tersebut menyoroti posisi infrastruktur pembayaran Indonesia sekaligus pentingnya menjaga layanan agar dapat dimanfaatkan secara luas. Penguatan sistem tidak hanya bergantung pada keberadaan teknologi, tetapi juga pada kelancaran operasional, akses bagi pengguna, dan kepercayaan terhadap transaksi. Dengan fondasi pembayaran yang lebih terintegrasi, pelaku usaha maupun konsumen diharapkan dapat menjalankan transaksi dengan lebih praktis.
Pengembangan QRIS dan BI-Fast menunjukkan upaya BI membangun sistem pembayaran yang mendukung kebutuhan masyarakat serta aktivitas ekonomi.
