
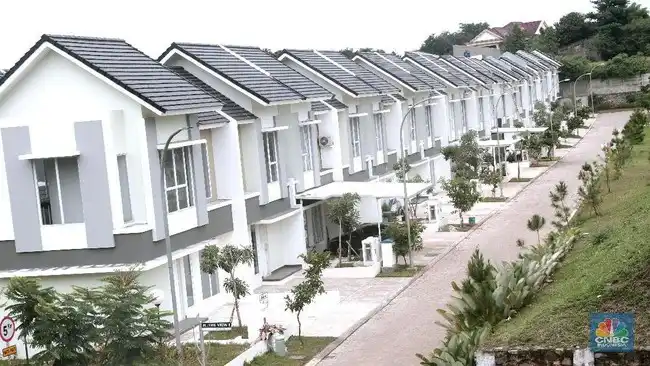
Jakarta | Hingga 9 Oktober, penyaluran pembiayaan rumah subsidi tercatat mencapai 177.161 unit dari target 350.000 unit. Capaian tersebut berarti realisasi masih berada di sekitar separuh sasaran yang ditetapkan. Angka ini menjadi gambaran penting mengenai jangkauan program perumahan bagi masyarakat berpenghasilan rendah, sekaligus menunjukkan bahwa masih ada ruang besar untuk memperluas akses kepemilikan rumah. Namun, capaian di bawah target tidak dengan sendirinya menjelaskan alasan masyarakat belum memanfaatkan pembiayaan tersebut. Penyaluran dipengaruhi beragam faktor, mulai dari kesiapan calon pembeli hingga proses dan ketersediaan hunian.
Generasi muda juga termasuk kelompok yang berpotensi menjadi pasar rumah subsidi. Di antaranya adalah generasi Z yang mulai memasuki dunia kerja dan membangun kemandirian finansial. Sebagian dari mereka mungkin telah mempertimbangkan kepemilikan rumah, tetapi keputusan membeli rumah biasanya berkaitan dengan kondisi pendapatan, kestabilan pekerjaan, kebutuhan sehari-hari, serta rencana hidup. Pada tahap awal karier, prioritas tersebut dapat berubah seiring keadaan masing-masing. Karena itu, rendahnya realisasi penyaluran belum cukup untuk menyimpulkan bahwa generasi muda tidak berminat pada rumah subsidi atau bahwa mereka sepenuhnya menunda kepemilikan rumah.
Pelaku industri menyoroti perubahan prioritas generasi muda sebagai salah satu tantangan dalam memperluas penyerapan rumah subsidi. Tantangan ini perlu ditempatkan bersama berbagai aspek lain yang memengaruhi keputusan pembelian, bukan dipandang sebagai penyebab tunggal belum tercapainya target. Memahami kebutuhan calon pembeli muda dapat membantu penyedia hunian dan pemangku kebijakan menyusun informasi serta layanan yang lebih sesuai. Misalnya, penjelasan mengenai persyaratan pembiayaan, besaran cicilan, dan tahapan pengajuan dapat disampaikan dengan lebih mudah dipahami. Dengan demikian, angka penyaluran dapat menjadi titik awal untuk mengevaluasi jangkauan program dan mengenali kendala yang dihadapi berbagai kelompok calon pembeli, termasuk mereka yang baru memulai perjalanan finansialnya.
Perubahan prioritas menjadi salah satu hal yang disoroti Ari Tri Priyono, Ketua Umum Himpunan Pengembang Permukiman dan Perumahan Rakyat (Himperra), saat menjelaskan mengapa sebagian anak muda belum menjadikan rumah sebagai sasaran utama. Menurut Ari, ada anak muda yang setelah mulai bekerja tidak langsung memasukkan pembelian rumah ke dalam rencana terdekat. Mereka mungkin memiliki pertimbangan atau kebutuhan lain yang lebih mendesak pada tahap awal karier. Dengan demikian, belum memprioritaskan rumah tidak serta-merta berarti tidak ingin memilikinya; keputusan tersebut dapat berkaitan dengan urutan tujuan dan waktu yang dianggap tepat.
Ari membandingkan kecenderungan itu secara hati-hati dengan kebiasaan generasi sebelumnya. Dalam pengamatannya, orang-orang dari generasi terdahulu kerap menempatkan cicilan rumah atau pembelian tanah sebagai sasaran menabung. Memiliki tempat tinggal atau lahan bisa menjadi tujuan finansial yang direncanakan sejak awal bekerja, sehingga sebagian penghasilan diarahkan untuk mencapainya. Perbandingan ini menggambarkan perbedaan pola prioritas yang ia lihat, bukan aturan yang berlaku bagi setiap orang. Keadaan ekonomi, harga properti, pendapatan, dan kebutuhan pribadi dapat berbeda, baik di kelompok usia maupun di dalam satu generasi.
Ari juga mengemukakan bahwa orang tua masa kini tidak selalu mendesak anak agar segera membeli rumah. Sikap keluarga terhadap kepemilikan hunian dapat beragam: ada yang mendorong perencanaan sejak dini, sementara yang lain memberi ruang bagi anak untuk menentukan langkahnya sendiri. Pernyataan tersebut tidak berarti semua orang tua memiliki pandangan yang sama, ataupun seluruh Generasi Z menunda kepemilikan rumah karena pengaruh keluarga. Namun, ketika dorongan untuk segera membeli tidak selalu datang dari rumah, keputusan itu mungkin lebih banyak ditimbang berdasarkan kesiapan dan prioritas masing-masing. Gambaran Ari membantu menjelaskan bahwa perubahan minat terhadap rumah subsidi tidak semata-mata berkaitan dengan kemampuan membeli. Cara anak muda menyusun tujuan hidup dan dukungan yang mereka terima juga dapat menjadi bagian dari konteks, tanpa menghapus pentingnya faktor harga, pembiayaan, serta ketersediaan hunian yang sesuai.
Dalam melihat pilihan tempat tinggal generasi muda, Ari menyebut menyewa kamar atau apartemen sebagai alternatif yang banyak dipertimbangkan. Pilihan ini memungkinkan seseorang tinggal dekat tempat kerja, kampus, atau pusat kegiatan tanpa harus membeli properti terlebih dahulu. Bagi mereka yang baru memulai karier, masih menempuh pendidikan, atau belum menetap di satu kota, sewa dapat menyesuaikan kebutuhan dengan lebih mudah. Luas hunian, lokasi, serta lama tinggal bisa dipilih berdasarkan keadaan dan kemampuan keuangan saat itu. Dengan begitu, kebutuhan akan tempat tinggal tetap terpenuhi, sementara keputusan besar tentang kepemilikan rumah dapat ditunda sampai situasi dirasa lebih pasti.
Ari juga menyinggung kebiasaan berbagi sewa apartemen dengan teman. Dengan membagi biaya sewa, utilitas, dan kebutuhan bersama, penghuni dapat menempati lingkungan atau fasilitas yang mungkin sulit dijangkau apabila harus menanggung seluruh pengeluaran sendiri. Cara ini sekaligus memberi ruang untuk mengatur anggaran bagi kebutuhan lain, seperti transportasi, pendidikan, tabungan, atau pengalaman hidup. Berbagi hunian tentu memerlukan kesepakatan mengenai pembagian biaya, privasi, dan tanggung jawab sehari-hari. Namun, bagi sebagian anak muda, pengaturan tersebut menjadi jalan praktis untuk memperoleh tempat tinggal yang sesuai tanpa segera mengambil beban finansial yang lebih besar.
Berbagai pilihan sewa tersebut memberi fleksibilitas, tetapi tidak serta-merta menunjukkan bahwa generasi muda menolak kepemilikan rumah. Keputusan mereka berkaitan dengan prioritas dan keinginan yang beragam, termasuk kebutuhan untuk menjaga mobilitas, mengembangkan karier, atau menggunakan pendapatan untuk tujuan lain pada tahap kehidupan tertentu. Membeli rumah biasanya melibatkan komitmen pembiayaan jangka panjang, biaya awal, serta tanggung jawab perawatan. Karena itu, sebagian orang memilih menyewa untuk sementara, sambil menilai kemampuan dan rencana masa depan. Yang lain mungkin tetap ingin memiliki rumah, tetapi belum menempatkannya sebagai sasaran utama saat ini. Pilihan hunian perlu dipahami sesuai kondisi masing-masing, bukan digeneralisasi sebagai sikap seluruh anak muda.
Ari mengusulkan agar dukungan pembiayaan perumahan tidak hanya berfokus pada masyarakat berpenghasilan rendah (MBR), tetapi juga menjangkau masyarakat berpenghasilan menengah tanggung (MBT). Kelompok ini kerap berada di dua kategori: penghasilannya sudah melampaui batas untuk memperoleh skema bantuan tertentu, tetapi belum cukup kuat untuk membeli rumah yang sesuai kebutuhan tanpa tekanan cicilan. Karena itu, menurut Ari, pemerintah perlu merancang insentif yang membuat kepemilikan rumah lebih terjangkau bagi MBT.
Kebutuhan hunian kelompok ini juga dinilai berbeda. Mereka umumnya mencari rumah dengan kualitas bangunan dan lokasi yang lebih baik, misalnya berada dekat fasilitas publik serta tempat kerja. Pertimbangan tersebut penting karena jarak yang lebih dekat dapat membantu mengurangi waktu perjalanan dan memudahkan akses terhadap layanan sehari-hari. Namun, pilihan rumah dengan karakteristik demikian sering kali memiliki harga lebih tinggi dibandingkan hunian yang paling terjangkau, sehingga biaya awal maupun cicilan dapat menjadi hambatan.
Dalam kisaran yang dibicarakan Ari, harga rumah yang relevan bagi MBT berada sekitar Rp250 juta hingga kurang lebih Rp500 juta. Rentang ini menunjukkan perlunya pilihan pembiayaan yang tidak semata-mata mengarahkan pembeli pada rumah dengan harga terendah. Dukungan pemerintah dapat membantu menekan beban pembayaran, sehingga calon pembeli memiliki peluang memilih hunian yang lebih sesuai dari sisi mutu, lokasi, dan akses terhadap pekerjaan maupun fasilitas umum. Insentif tersebut tetap perlu disusun dengan mempertimbangkan kemampuan membayar dan kebutuhan nyata rumah tangga.
Ari menekankan bahwa skema untuk MBT sebaiknya dibedakan dari Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), yang ditujukan bagi MBR.
Baca juga: Di tengah perubahan sosial, ekonomi, teknologi dan politik yang berlangsung cepat, generasi muda dituntut tidak hanya menjadi penonton | Ramalan Karier Zodiak Libra Jumat, 4 September 2026: Utamakan Prioritas dan Batas Diri
