
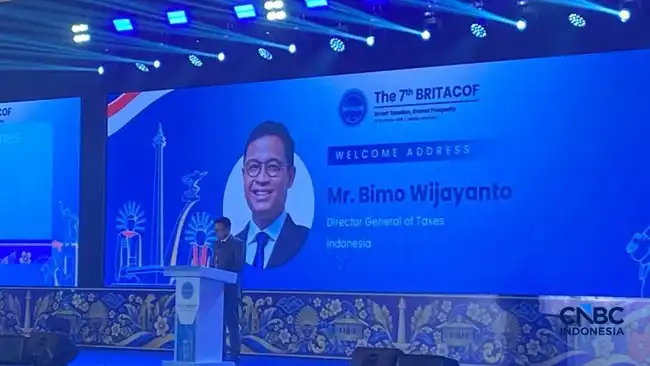
Jakarta | Direktorat Jenderal Pajak (DJP) menempatkan kecerdasan buatan atau artificial intelligence (AI) sebagai bagian penting dalam pengawasan pajak pada masa kini. Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa perkembangan AI dapat membantu otoritas pajak mengantisipasi berbagai risiko kepatuhan secara lebih cepat, akurat, dan terukur.
Pernyataan tersebut disampaikan Bimo saat membuka Belt and Road Initiative Tax Administration Cooperation Forum (BRITACOF) ke-7 yang berlangsung di Jakarta pada 13–15 Oktober 2026. Forum ini menjadi ruang pertukaran pengalaman dan gagasan mengenai penguatan administrasi perpajakan, termasuk pemanfaatan teknologi untuk menghadapi perubahan lingkungan ekonomi serta meningkatnya kompleksitas transaksi.
Menurut Bimo, AI tidak lagi dapat dipandang hanya sebagai teknologi masa depan. Teknologi tersebut sudah dibutuhkan dalam pelaksanaan administrasi perpajakan saat ini, terutama untuk mendukung proses pengawasan yang berbasis data. Dengan kemampuan mengolah informasi dalam jumlah besar, AI berpotensi membantu DJP mengenali pola transaksi, mengidentifikasi indikasi ketidakpatuhan, serta menentukan prioritas pengawasan secara lebih efektif.
Penerapan AI diharapkan dapat memperkuat kemampuan otoritas dalam memahami perilaku wajib pajak tanpa mengabaikan prinsip kehati-hatian, akuntabilitas, dan perlindungan data. Teknologi berfungsi sebagai alat pendukung bagi petugas pajak agar pengawasan menjadi lebih tepat sasaran, sementara wajib pajak memperoleh layanan yang lebih responsif dan konsisten. Melalui pendekatan ini, DJP mendorong administrasi perpajakan yang adaptif terhadap perubahan serta mampu menjaga kepatuhan secara berkelanjutan.
Pemanfaatan kecerdasan buatan (AI) diharapkan mengubah pola pengawasan pajak dari pendekatan yang terutama bersifat reaktif menjadi pengawasan berbasis data yang lebih antisipatif. Menurut Bimo, teknologi ini memungkinkan otoritas pajak tidak hanya menindaklanjuti persoalan setelah ditemukan, tetapi juga mengenali dan memprediksi risiko kepatuhan sebelum berkembang menjadi masalah. Perubahan tersebut menempatkan analisis data sebagai bagian penting dalam proses pengawasan.
AI memiliki kemampuan untuk memproses data dalam jumlah besar dengan cepat. Kemampuan ini dapat membantu mengolah berbagai informasi yang diperlukan dalam pemantauan kepatuhan secara lebih efisien. Data yang sebelumnya membutuhkan waktu lebih panjang untuk ditelaah dapat dianalisis dengan dukungan teknologi, sehingga otoritas pajak memperoleh dasar yang lebih kuat untuk memahami pola dan potensi risiko. Dengan demikian, proses pengawasan tidak semata-mata bergantung pada pemeriksaan setelah suatu ketidaksesuaian terjadi.
Selain mempercepat pengolahan informasi, AI juga disebut dapat mendukung pemeriksaan kepatuhan secara lebih akurat. Analisis yang dilakukan dengan memanfaatkan data dalam skala besar memungkinkan identifikasi risiko dilakukan secara lebih terarah. Otoritas pajak dapat menggunakan hasil analisis tersebut untuk memperkuat penilaian terhadap kondisi kepatuhan, tanpa mengesampingkan proses pengawasan yang telah berjalan. Teknologi berperan sebagai alat bantu untuk meningkatkan kualitas analisis dan ketepatan dalam membaca informasi.
Arah pemanfaatan ini menunjukkan bahwa AI tidak ditujukan untuk menambahkan fungsi atau kebijakan di luar tujuan pengawasan pajak. Fokusnya adalah memperkuat kemampuan otoritas dalam memproses informasi, menganalisis data, serta mengantisipasi risiko kepatuhan. Peralihan dari reaksi terhadap persoalan menuju prediksi risiko diharapkan membuat pengawasan lebih berbasis bukti dan mampu dilakukan secara lebih tepat waktu. Dengan dukungan analisis yang cepat dan akurat, pengawasan pajak dapat diarahkan pada pemahaman risiko yang lebih baik sebelum persoalan kepatuhan muncul atau meluas.
Pemanfaatan kecerdasan artifisial (AI) berpotensi mengubah pembagian kerja di lingkungan otoritas pajak. Teknologi ini dapat membantu mengolah data dalam jumlah besar, mengenali pola transaksi, serta mengidentifikasi indikasi ketidakpatuhan secara lebih cepat dan sistematis. Proses yang sebelumnya membutuhkan waktu dan tenaga besar dapat dilakukan dengan dukungan analisis otomatis, sehingga aparat pajak memiliki dasar informasi yang lebih kuat dalam menentukan prioritas pemeriksaan.
AI juga dapat menangani berbagai pertanyaan rutin dari wajib pajak melalui layanan digital atau asisten virtual. Informasi mengenai tata cara pelaporan, batas waktu pembayaran, dokumen yang diperlukan, maupun prosedur administrasi dapat diberikan secara cepat tanpa selalu melibatkan petugas secara langsung. Dengan demikian, sumber daya manusia di otoritas pajak dapat dialihkan untuk menangani persoalan yang lebih kompleks, seperti analisis skema transaksi, sengketa, investigasi ketidakpatuhan, dan pendampingan terhadap kasus yang membutuhkan pertimbangan profesional.
Pembagian tugas tersebut tidak berarti mengurangi peran aparat pajak. Sebaliknya, AI dapat menjadi alat pendukung agar pekerjaan dilakukan secara lebih terarah dan efisien. Aparat tetap diperlukan untuk menilai konteks, memastikan keadilan dalam penerapan aturan, serta mengambil keputusan yang mempertimbangkan kondisi dan karakteristik setiap wajib pajak. Pengawasan manusia juga penting untuk menjaga akurasi data, mencegah kesalahan, dan memastikan penggunaan teknologi berlangsung secara bertanggung jawab.
Bagi wajib pajak, penerapan AI dapat menghadirkan pelayanan yang lebih cepat, mudah, dan tersedia secara lebih konsisten. Akses terhadap informasi tidak lagi sepenuhnya bergantung pada jam layanan atau kapasitas petugas pada suatu waktu. Meski demikian, Bimo menegaskan bahwa teknologi bukan satu-satunya unsur penting dalam administrasi pajak. Cara otoritas berinteraksi, membangun komunikasi, dan bekerja sama dengan wajib pajak tetap menentukan kualitas kepatuhan. Karena itu, pengembangan AI perlu berjalan seiring dengan peningkatan kompetensi aparat dan penguatan hubungan yang terbuka serta saling mendukung dengan masyarakat.
Pernyataan Direktorat Jenderal Pajak (DJP) mengenai pemanfaatan kecerdasan buatan untuk mengantisipasi risiko kepatuhan pajak disampaikan dalam konteks BRITACOF. Forum tersebut menjadi ruang pertemuan yang mempertemukan negara dan yurisdiksi dalam kerangka kerja sama administrasi pajak. Dengan demikian, pembahasan mengenai teknologi dan kepatuhan pajak ditempatkan dalam konteks hubungan antarnegara yang lebih luas.
BRITACOF merupakan agenda tahunan dari Belt and Road Initiative Tax Administration Cooperation Mechanism, yang dikenal dengan singkatan BRITACOM. Mekanisme ini dibentuk sebagai wadah kerja sama administrasi pajak bagi negara-negara yang menjadi bagian dari Belt and Road Initiative. Inisiatif tersebut sebelumnya dikenal sebagai One Belt One Road atau OBOR. Penyebutan BRITACOF merujuk pada forum tahunan dalam mekanisme kerja sama tersebut, bukan pada suatu lembaga administrasi pajak nasional.
Dalam keanggotaannya, BRITACOM memiliki 35 negara anggota dan 25 observer. Para peserta tersebut terdiri atas yurisdiksi atau negara berdaulat serta organisasi internasional. Komposisi ini menunjukkan bahwa forum tersebut mencakup beragam pihak yang terlibat dalam administrasi perpajakan dan kerja sama internasional. Kehadiran BRITACOF memberikan konteks bahwa isu kepatuhan pajak, termasuk perhatian terhadap potensi risiko serta pemanfaatan kecerdasan buatan, dibahas dalam lingkungan kerja sama lintas negara. Informasi mengenai forum ini sekaligus menjelaskan latar tempat pernyataan DJP disampaikan, tanpa mengubahnya menjadi keputusan atau hasil lain di luar bahan yang tersedia.
