
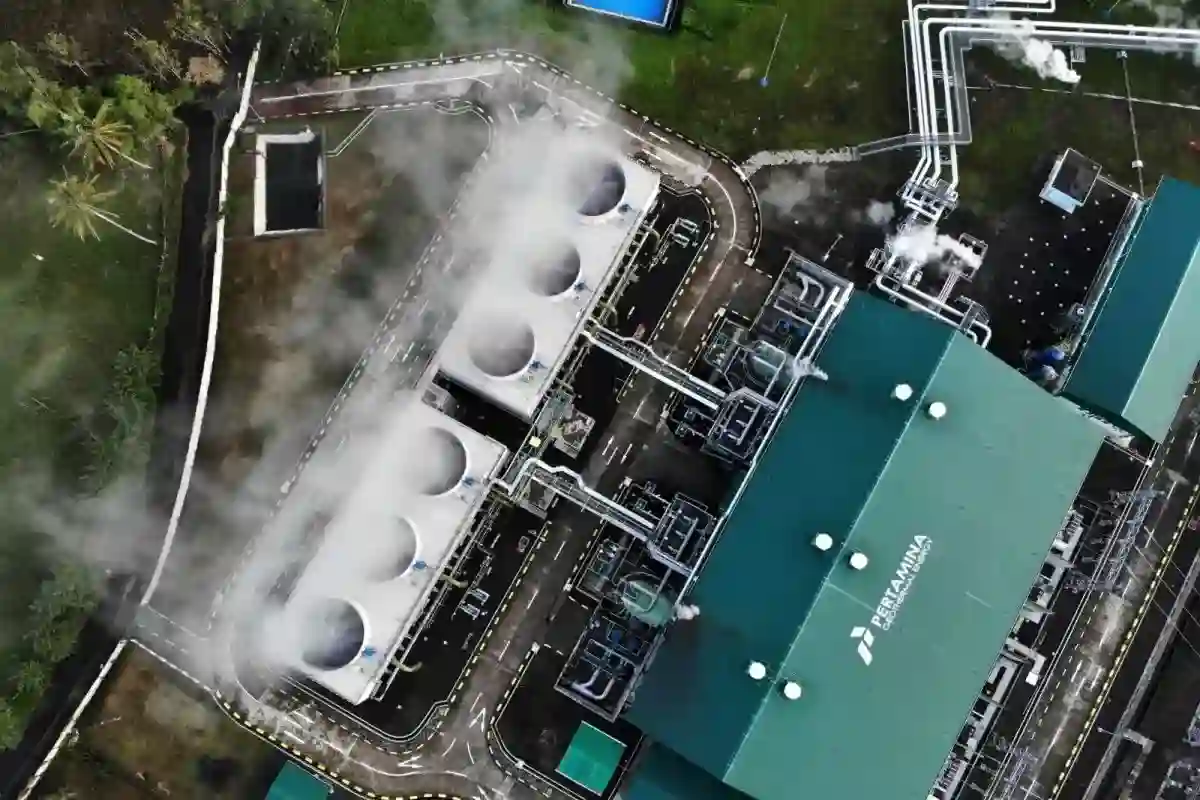
Jakarta | Tim riset Korea Investment and Sekuritas Indonesia (KISI) menilai industri energi baru terbarukan (EBT), termasuk panas bumi, masih memiliki prospek yang cukup baik meskipun pasar saham Indonesia sedang berada dalam tekanan. Penilaian tersebut disampaikan bersama PT Pertamina Geothermal Energy Tbk (PGE) dalam keterangan di Jakarta pada Rabu. KISI secara khusus memandang positif prospek industri panas bumi nasional, yang dinilai tetap relevan dalam perkembangan sektor energi Indonesia.
Pandangan itu menempatkan panas bumi sebagai bagian dari pembahasan mengenai peluang jangka panjang di tengah perubahan kondisi pasar. Gejolak saham dapat memengaruhi sentimen investor dan mendorong kehati-hatian dalam mengambil keputusan, tetapi kondisi tersebut tidak dengan sendirinya menghapus kebutuhan terhadap pengembangan sumber energi yang lebih beragam. Karena itu, penilaian terhadap sektor panas bumi dapat tetap dilakukan dengan melihat karakter industri dan arah kebutuhan energi, selain memperhatikan dinamika pasar dalam jangka pendek.
Panas bumi juga memiliki posisi tersendiri dalam portofolio energi terbarukan karena pengembangannya berkaitan dengan potensi sumber daya di dalam negeri dan kebutuhan akan pasokan energi. Namun, prospek suatu industri tidak berarti seluruh perusahaan di dalamnya menghadapi kondisi yang sama. Pelaku usaha dapat memiliki kapasitas, rencana, dan tantangan operasional yang berbeda, sehingga perkembangan masing-masing perusahaan perlu dinilai berdasarkan informasi dan kinerja yang tersedia.
Pernyataan KISI bersama PGE memberi gambaran bahwa sektor ini masih dipandang menarik di tengah tekanan pasar, tetapi bukan kepastian mengenai hasil investasi. Tekanan pada pasar saham masih dapat berlangsung dan memengaruhi harga maupun minat investor. Demikian pula, penilaian positif terhadap prospek industri tidak menjamin kenaikan harga saham PGE atau emiten lain. Investor tetap perlu mempertimbangkan risiko pasar, faktor perusahaan, dan horizon investasi sebelum mengambil keputusan. Dengan demikian, prospek panas bumi dapat dipahami sebagai peluang yang patut dicermati, bukan sebagai sinyal bahwa gejolak telah berakhir atau bahwa keuntungan tertentu akan tercapai.
Dalam menilai pergerakan saham PT Pertamina Geothermal Energy Tbk (PGE), KISI menyoroti sejumlah katalis dan risiko yang perlu dipantau secara bersamaan. Prospek bisnis panas bumi didukung kebutuhan energi rendah emisi dan pengembangan kapasitas, tetapi realisasi peluang tersebut bergantung pada kebijakan, kemajuan proyek, serta kondisi pasar. Karena itu, investor sebaiknya membedakan potensi jangka panjang dari faktor yang dapat memengaruhi harga saham dalam waktu dekat.
Salah satu katalis kebijakan yang masih dinantikan ialah revisi Peraturan Presiden Nomor 112 Tahun 2022 mengenai tarif listrik energi terbarukan. Aturan tersebut belum terbit, sehingga kejelasan skema tarif dan dampaknya terhadap keekonomian proyek masih menjadi perhatian. Ketidakpastian regulasi dapat memengaruhi penilaian atas prospek pendapatan dan keputusan investasi, sementara aturan yang lebih mendukung berpotensi memperkuat kepastian bagi pengembangan energi terbarukan, termasuk panas bumi.
Pelaksanaan proyek juga perlu dicermati. Pengembangan panas bumi Hululais merupakan bagian dari upaya PGE menambah kapasitas dan memperluas kontribusi operasionalnya. Di sisi lain, proyek co-generation berkapasitas 45 megawatt dapat menjadi sumber pertumbuhan apabila pembangunan berjalan sesuai rencana dan mampu menghasilkan manfaat komersial. Jadwal, kebutuhan pendanaan, serta pencapaian tahap konstruksi dan operasi merupakan hal penting untuk dipantau; keterlambatan atau perubahan biaya dapat menggeser waktu realisasi manfaat.
Faktor korporasi yang tak kalah penting adalah kewajiban meningkatkan porsi saham beredar di publik atau free float. Angka yang tercatat sebesar 3,9 persen perlu dinaikkan secara bertahap. Langkah pemenuhan kewajiban tersebut dapat memengaruhi ketersediaan saham di pasar, likuiditas perdagangan, dan dinamika penawaran dalam jangka pendek. Investor perlu mengikuti perkembangan rencana dan pelaksanaannya tanpa menganggap perubahan free float sebagai satu-satunya penentu nilai perusahaan.
Pergerakan suku bunga dan nilai tukar rupiah juga patut dipantau karena dapat memengaruhi sentimen, biaya pendanaan, serta valuasi saham. Meski demikian, pendapatan PGE yang berbasis dolar AS dan telah dikontrak memberikan penopang ketika pasar bergejolak. Karakteristik ini membantu memberi visibilitas terhadap penerimaan, tetapi tidak menghapus risiko proyek, kebijakan, maupun perubahan kondisi keuangan. Penilaian yang proporsional perlu mempertimbangkan seluruh faktor tersebut bersama kemampuan PGE mengeksekusi rencana bisnisnya.
KISI menyebut struktur kontrak menjadi salah satu unsur penting dalam melihat profil pendapatan PT Pertamina Geothermal Energy (PGE). Sekitar 96 persen pendapatan perusahaan telah terkontrak dengan PLN untuk jangka waktu 30 tahun. Kontrak tersebut menggunakan skema take-or-pay dengan tingkat pengambilan sebesar 69–90 persen. Dengan pengaturan ini, pendapatan PGE memiliki porsi besar yang terikat pada perjanjian jangka panjang, bukan sepenuhnya bergantung pada perubahan kondisi pasar dalam jangka pendek.
KISI juga menyoroti karakter kontrak tersebut ketika pasar saham mengalami tekanan. Menurut keterangannya, arus kas PGE tidak ikut turun ketika indeks saham jatuh. Informasi ini memberikan konteks mengenai struktur penerimaan perusahaan di tengah gejolak pasar, tanpa mengubah fakta bahwa harga saham dan kinerja operasional merupakan hal yang berbeda. Bagi investor yang menilai perusahaan panas bumi, jangka waktu kontrak dan mekanisme pembayaran dapat menjadi bagian dari pertimbangan, bersama dengan data keuangan dan produksi yang dilaporkan perusahaan.
Pada semester I 2026, PGE mencatat pendapatan sebesar 235,027 juta dolar AS, tumbuh 14,7 persen secara tahunan. Laba bersih pada periode yang sama mencapai 79,605 juta dolar AS, atau naik 15,48 persen dibandingkan semester I tahun sebelumnya. Dari sisi operasional, produksi listrik panas bumi pada Januari–September 2026 tercatat sekitar 4.114 gigawatt hour. Angka tersebut meningkat 9,8 persen dibandingkan periode yang sama tahun sebelumnya.
Selain volume produksi, tingkat keandalan fasilitas turut tercermin dalam equivalent availability factor (EAF). Per September 2026, EAF kumulatif PGE mencapai 98,51 persen, melampaui rencana sebesar 92,20 persen. Data produksi dan EAF ini melengkapi gambaran kinerja perusahaan dalam sembilan bulan pertama tahun tersebut. Bersama angka pendapatan dan laba semester pertama, informasi itu menunjukkan capaian yang dapat dicermati secara terpisah sesuai periode pelaporannya. Rangkaian kontrak jangka panjang, hasil keuangan, produksi listrik, dan keandalan fasilitas menjadi dasar faktual untuk menilai posisi PGE di tengah kondisi pasar yang bergejolak.
Untuk menilai prospek jangka panjang perusahaan panas bumi, KISI menyarankan investor melihat lebih dari sekadar kapasitas pembangkit atau kenaikan pendapatan. Indikator operasional dan keuangan perlu dibaca bersama karena keduanya menunjukkan kemampuan perusahaan menghasilkan listrik secara konsisten, mengelola biaya, dan memenuhi kewajiban finansial. Pendekatan ini juga membantu membedakan pertumbuhan kapasitas yang berpotensi produktif dari ekspansi yang belum didukung arus kas memadai.
Kapasitas terpasang menjadi ukuran awal skala bisnis, tetapi perlu diperiksa bersama kapasitas yang benar-benar dikelola dan kontribusinya terhadap produksi. Capacity factor, atau tingkat pemanfaatan kapasitas, menunjukkan seberapa efektif fasilitas menghasilkan listrik dibandingkan potensi maksimumnya. Faktor ini dapat dipengaruhi ketersediaan uap, kondisi reservoir, pemeliharaan, maupun gangguan teknis. Karena itu, tren beberapa periode biasanya lebih informatif daripada angka satu kali, terutama ketika menilai konsistensi operasi.
Investor juga perlu memahami struktur kontrak dan tarif, termasuk pihak pembeli listrik, jangka waktu perjanjian, mekanisme penyesuaian harga, serta pembagian risiko. Kepastian kontrak dapat mendukung pendapatan yang lebih terukur, sementara ketentuan tarif dan biaya operasi menentukan bagian pendapatan yang dapat dipertahankan sebagai laba. Margin EBITDA memberi gambaran efisiensi operasi sebelum bunga, pajak, depresiasi, dan amortisasi.
